Những điểm chính trong bài viết
- Bảng tính bắt buộc phải so sánh phương án giữ nguyên hiện trạng, giải pháp cải tiến không dùng AI, mua phần mềm sẵn, tự phát triển và mô hình lai trên cùng một mốc đối chiếu ban đầu (baseline); tuyệt đối không dùng chỉ số ROI để hợp thức hóa cho một phương án đã được chọn từ trước.
- Tổng chi phí sở hữu (TCO) bao gồm giai đoạn khảo sát khám phá, làm sạch dữ liệu, tích hợp hệ thống, chi phí mô hình, đám mây, bản quyền, nhân sự kiểm duyệt thủ công, bảo mật và quyền riêng tư, đánh giá chất lượng, quản lý thay đổi, hỗ trợ vận hành, xử lý sự cố, kế hoạch chuyển đổi nhà cung cấp và ngừng hệ thống — chứ không chỉ có chi phí token hay phí gọi API.
- Số giờ làm việc tiết kiệm được, số nhân sự tương đương toàn thời gian (FTE) và lượng tiền mặt thực tế tiết kiệm được là ba khái niệm hoàn toàn khác nhau; lợi ích chỉ được ghi nhận vào báo cáo khi có người phụ trách rõ ràng, kế hoạch hiện thực hóa cụ thể và bằng chứng đối soát minh bạch.
- Các kịch bản tiêu cực, cơ sở và tích cực cùng phân tích độ nhạy lốc xoáy và điểm hòa vốn sẽ chỉ rõ giả định nào có thể làm đảo ngược quyết định đầu tư; một con số ước tính duy nhất không được phép che giấu đi mức độ bất định của dự án.
- Sau khi hệ thống vận hành chính thức, các hóa đơn thực tế phát sinh, dữ liệu đo đạc hệ thống, chất lượng đầu ra, số giờ nhân sự kiểm duyệt và kết quả kinh doanh thực tế phải được dùng để đối soát và hiệu chỉnh lại dự báo ban đầu; các cổng kiểm soát từng giai đoạn cho phép ban điều hành quyết định mở rộng quy mô, thiết kế lại, tạm hoãn hoặc dừng hẳn dự án.
Tổng quan vấn đề và mục tiêu kinh tế
Bảng tính ROI và TCO cho AI này là một mô hình hỗ trợ ra quyết định, chứ không phải một bảng tính đơn giản chỉ nhập chi phí API rồi đưa ra những con số phần trăm hấp dẫn. Bảng tính buộc ban điều hành phải làm rõ bài toán kinh doanh, mốc đối chiếu ban đầu, thiết kế kỹ thuật, các phương án lựa chọn, người phụ trách, rủi ro, dòng tiền và bằng chứng thực tế. Bản tuyên bố quyết định (Decision Charter) xác định rõ câu hỏi trọng tâm: nên cấp ngân sách cho giai đoạn khảo sát, chạy thử nghiệm hay mở rộng quy mô; nên tự phát triển, mua giải pháp sẵn, dùng mô hình lai hay chỉ cần cải tiến quy trình mà không dùng AI; nên tiếp tục, thiết kế lại, tạm hoãn hay dừng lại. Nếu một trường hợp sử dụng không có người chịu trách nhiệm, dữ liệu chưa được cấp phép hợp pháp, thiếu biện pháp kiểm soát trọng yếu hoặc lợi ích không thể đo lường, kết quả đề xuất có thể là TẠM DỪNG (HOLD) ngay cả khi bảng tính hiển thị tỷ lệ ROI dương.
Mô hình được cấu trúc thành mười khối: Tuyên ngôn quyết định và các phương án lựa chọn (Charter & Options), Sổ đăng ký giả định (Assumption Register), Mốc đối chiếu hiện trạng (Baseline), Đường cơ sở kỹ thuật (Technical Baseline), Cấu trúc phân chia công việc và chi phí (TCO/WBS), Sổ cái theo dõi lợi ích (Benefit Ledger), Dòng tiền hàng tháng (Cash Flow), Kịch bản và độ nhạy rủi ro (Scenario & Sensitivity), Cổng duyệt từng giai đoạn (Stage Gates), và Số liệu thực tế cùng hiện thực hóa lợi ích (Actuals/Benefit Realization). Mọi công thức tính toán đều có thể truy vết về dữ liệu đầu vào với nguồn trích dẫn, người phụ trách, độ tin cậy và ngày rà soát. Các kịch bản tiêu cực, cơ sở và tích cực điều chỉnh từng yếu tố tác động cụ thể thay vì nhân toàn bộ mô hình với một tỷ lệ ước tính chung. Bảng tóm tắt một trang dành cho lãnh đạo hiển thị rõ TCO, giá trị hiện tại thuần (NPV), thời gian hoàn vốn, chi phí trên mỗi đơn vị, đỉnh thâm hụt dòng tiền, các yếu tố nhạy cảm hàng đầu, rủi ro còn lại và mức độ tin cậy của bằng chứng, không bao giờ để một con số ROI đứng đơn lẻ.
Tổng chi phí sở hữu toàn bộ vòng đời bao quát từ giai đoạn khảo sát, chuẩn hóa quy trình và dữ liệu, mua sắm cùng thẩm định pháp lý, quyền riêng tư và an ninh mạng, xây dựng, cấu hình và tích hợp hệ thống, đánh giá và kiểm thử, chi phí mô hình, gọi API, hạ tầng đám mây và bản quyền phần mềm, lưu trữ và mạng, nhân sự kiểm duyệt thủ công, giám sát và hỗ trợ kỹ thuật, quản lý thay đổi và đào tạo, xử lý sự cố, bảo trì định kỳ, quản lý nhà cung cấp, cho đến phương án rút lui và thanh lý hệ thống. Chi phí được phân loại thành chi phí một lần, chi phí định kỳ, chi phí biến đổi, chi phí nhảy bậc và chi phí dự phòng rủi ro, gắn liền với thời điểm phát sinh dòng tiền thực tế. Chi phí token hay phí bản quyền phần mềm có thể rất nhỏ, nhưng chi phí tích hợp hệ thống, kiểm duyệt và bảo trì thường chiếm tỷ trọng rất lớn. Ngược lại, một kiến trúc quá cồng kềnh phức tạp cũng không phải là chuẩn mực: phạm vi triển khai và các biện pháp kiểm soát phải tương xứng với giá trị kinh doanh tạo ra và mức độ rủi ro.
Sổ cái theo dõi lợi ích phân tách rõ năm nhóm: tiền mặt tiết kiệm được (cashable saving), năng lực làm việc được giải phóng (released capacity), doanh thu và biên đóng góp gia tăng, giảm thiểu rủi ro và nâng cao chất lượng, cùng với các quyền chọn chiến lược. Một giờ giảm bớt thao tác thủ công không tự động biến thành tiền mặt: năng lực làm việc thực tế còn phụ thuộc vào khối lượng công việc đủ điều kiện, tỷ lệ nhân viên đón nhận sử dụng, tỷ lệ đầu ra đạt chuẩn chất lượng, thời gian xử lý ngoại lệ hay kiểm duyệt thủ công, và kế hoạch chuyển hóa cụ thể; dòng tiền chỉ thật sự được ghi nhận khi ngân sách chi tiêu, định biên nhân sự, tiền làm thêm giờ hoặc chi phí thuê nhà thầu ngoài giảm đi rõ rệt, hoặc khi doanh nghiệp hấp thụ được khối lượng công việc tăng thêm mà không phải tuyển mới theo kế hoạch đã duyệt. Đối với doanh thu, mô hình chỉ tính toán dựa trên biên lợi nhuận đóng góp và mức tăng trưởng doanh thu thuần gia tăng đi kèm các điều kiện loại trừ, chứ không dùng tổng doanh thu có sự tham gia của AI. Lợi ích từ việc giảm thiểu rủi ro được thể hiện dưới dạng khoảng giá trị có người phụ trách xác nhận, tránh đưa ra các con số chính xác ảo.
Tổ chức FinOps Foundation định nghĩa FinOps là một khung vận hành giúp tối đa hóa giá trị kinh doanh của công nghệ thông qua sự cộng tác liên phòng ban và trách nhiệm giải trình tài chính; trong đó năng lực phân tích hiệu quả kinh tế đơn vị (Unit Economics) giúp kết nối chi phí công nghệ với các đơn vị kinh doanh cốt lõi như từng giao dịch, từng khách hàng, từng vụ việc xử lý thành công hoặc từng token. Vì vậy, bảng tính duy trì song song cả chỉ số tài nguyên kỹ thuật lẫn chỉ số kinh doanh. Chi phí trên mỗi triệu token phục vụ cho đội ngũ kỹ sư tối ưu kiến trúc; trong khi tổng chi phí đầy đủ (fully loaded cost) tính trên mỗi vụ việc đủ tiêu chuẩn được giải quyết trọn vẹn mới là con số mà CEO và CFO cần quan tâm. Định nghĩa về đơn vị tính, tiêu chuẩn chất lượng và sản lượng thực tế bắt buộc phải đi kèm với nhau để tránh việc làm đẹp số liệu bằng cách chia cho một mẫu số ảo hoặc chấp nhận sản phẩm đầu ra kém chất lượng.
Hướng dẫn thẩm định chi phí của Văn phòng Trách nhiệm Chính phủ Hoa Kỳ (GAO Cost Guide) được sử dụng làm chuẩn mực phương pháp luận: xác định rõ mục đích, phạm vi, tiến độ, đường cơ sở kỹ thuật, cấu trúc phân chia công việc, các giả định và dữ liệu đầu vào, phương pháp ước tính, phân tích rủi ro và độ nhạy, hồ sơ tài liệu trình bày, cùng quy trình cập nhật liên tục bằng chi phí thực tế. Tài liệu Hướng dẫn Xanh của Bộ Tài chính Vương quốc Anh năm 2026 (HM Treasury Green Book 2026) củng cố phương pháp thẩm định dựa trên so sánh các phương án, thu thập bằng chứng, tính toán chiết khấu dòng tiền, đánh giá rủi ro, mức độ bất định và xử lý thiên kiến lạc quan (optimism bias); bộ công cụ này không áp đặt các tỷ lệ chiết khấu công của Anh cho các doanh nghiệp vừa và nhỏ tại Việt Nam, mà yêu cầu bộ phận tài chính tự chọn quy ước chiết khấu và lạm phát phù hợp, đồng thời hiệu chỉnh thiên kiến lạc quan dựa trên dữ liệu lịch sử hoặc phân tích kịch bản. Khung Quản trị Rủi ro AI của Viện Tiêu chuẩn và Công nghệ Quốc gia Hoa Kỳ (NIST AI RMF) nhấn mạnh rằng độ tin cậy và rủi ro luôn tồn tại xuyên suốt vòng đời của hệ thống, do đó chi phí cho các biện pháp kiểm soát cùng rủi ro còn lại bắt buộc phải được đưa vào hồ sơ đề xuất đầu tư.
Phương thức giải ngân vốn theo từng cổng kiểm soát giai đoạn (stage gate) giúp doanh nghiệp tránh được các quyết định được ăn cả ngã về không (all-or-nothing). Giai đoạn khảo sát khám phá bỏ ra một khoản ngân sách nhỏ để mua lại các bằng chứng thực tế về hiện trạng và tính khả thi; giai đoạn mô hình thử nghiệm (prototype) giúp đo lường tính khả thi của lộ trình kỹ thuật; giai đoạn thí điểm (pilot) đo lường chất lượng đầu ra, mức độ đón nhận của nhân viên, chi phí trên mỗi đơn vị và mức độ tương thích với quy trình làm việc; doanh nghiệp chỉ quyết định mở rộng quy mô (scale) khi lợi ích, biện pháp kiểm soát và độ tin cậy đã đạt chuẩn nghiệm thu; giai đoạn vận hành và thanh lý sẽ đối soát lại toàn bộ chi phí thực tế phát sinh. Mỗi cổng duyệt đều có hạn mức chi tiêu tối đa, tiêu chí nghiệm thu để bước tiếp, bằng chứng bắt buộc và quy tắc dừng khẩn cấp. Chi phí chìm đã bỏ ra ở giai đoạn trước tuyệt đối không được dùng làm lý do để biện minh cho việc giải ngân khoản tiền tiếp theo. Một đợt chạy thử nghiệm bị dừng lại kịp thời hoàn toàn có thể là một quyết định sáng suốt nếu nó ngăn chặn được việc mở rộng sai lầm, tuy nhiên các bài học rút ra phải được ghi nhận cụ thể, chứ không được phép biến mọi thất bại kỹ thuật thành một câu chuyện tiếp thị thành công.
Bảng tính này là biểu mẫu tham khảo, không thay thế cho chính sách kế toán của doanh nghiệp, báo cáo thẩm định giá, đánh giá chuyên sâu về an ninh mạng, quyền riêng tư hay đánh giá đầu tư độc lập của các tổ chức kiểm toán. Luật 91/2025/QH15 có hiệu lực từ ngày 01/01/2026 theo đúng văn bản quy phạm pháp luật được trích dẫn; người phụ trách pháp lý và bảo vệ dữ liệu phải tự đánh giá các nghĩa vụ tuân thủ cụ thể và chi phí cho các biện pháp kiểm soát tương ứng. Mọi kết quả đầu ra đều phụ thuộc hoàn toàn vào tính chính xác của dữ liệu đầu vào; bảng tính bắt buộc phải làm rõ mức độ bất định, các xung đột lợi ích, những bằng chứng còn thiếu và lịch sử cập nhật phiên bản. Báo giá của các nhà cung cấp mô hình AI thường xuyên biến động, do đó doanh nghiệp cần cập nhật lại giá thị trường tại thời điểm ra quyết định, không được áp dụng máy móc các con số trong bài viết.
“Một bảng tính tài chính tốt không phải là bảng tính làm cho mọi dự án đều trông có vẻ hấp dẫn; nó là công cụ làm rõ dự án nào đáng để chi thêm ngân sách thu thập bằng chứng, dự án nào nên mở rộng quy mô và dự án nào cần phải kiên quyết dừng lại.”
Phân tích ngành nghề và nguyên nhân gốc rễ
Màn kịch thổi phồng ROI bắt đầu khi người bảo trợ dự án tự chọn trước một con số mục tiêu hấp dẫn, rồi sau đó gò ép tỷ lệ đón nhận của nhân viên, số giờ tiết kiệm được và cắt giảm chi phí dự toán để đạt được con số đó. Khi không đưa ra phương án giữ nguyên hiện trạng hoặc giải pháp cải tiến không dùng AI, toàn bộ lợi ích gia tăng đều bị quy kết một cách vô căn cứ cho AI; thiếu đi mức độ tin cậy và bằng chứng đối chiếu, các mục tiêu dự kiến bỗng biến thành sự thật hiển nhiên. Bảng tính này ngăn chặn tình trạng đó bằng sổ đăng ký giả định, bảng so sánh đa phương án, nguồn dữ liệu và người phụ trách minh bạch, kịch bản tiêu cực và sự rà soát độc lập từ bộ phận tài chính. Nếu một khoản đầu tư chỉ mang lại lợi nhuận trong kịch bản tích cực nhất hoặc dựa trên những giả định chưa từng được kiểm chứng, kết luận đúng đắn là chỉ nên chi một khoản ngân sách nhỏ chạy thử nghiệm để thu thập dữ liệu thực tế, chứ tuyệt đối không được mở rộng quy mô ngay lập tức.
Ngộ nhận về chi phí token xảy ra khi ban điều hành lầm tưởng hóa đơn dịch vụ mô hình AI chính là tổng chi phí sở hữu (TCO). Một trường hợp sử dụng có thể có chi phí suy luận (inference) rất rẻ, nhưng lại tiêu tốn ngân sách khổng lồ cho việc làm sạch dữ liệu, tích hợp hệ thống, nhân sự kiểm duyệt kết quả, đồng bộ hóa quyền truy cập, đánh giá chất lượng, giám sát vận hành và đào tạo thay đổi văn hóa làm việc; một nhà cung cấp phần mềm dạng dịch vụ (SaaS) có thể chào giá gói tài khoản rất rẻ nhưng sau đó lại làm phát sinh chi phí dịch vụ triển khai chuyên nghiệp, các tính năng bổ sung, phí truyền tải dữ liệu ra ngoài (egress) và chi phí lưu trữ đám mây. Khi mở rộng quy mô, các chi phí ẩn này sẽ nhanh chóng vượt xa chi phí gọi API ban đầu. Khung tính toán này liệt kê cấu trúc phân chia công việc (WBS) chi tiết để tính toán đầy đủ mọi cấu phần chi phí; nếu chi phí mô hình chỉ chiếm một phần nhỏ, thì việc cố gắng tối ưu hóa token sẽ không thể cứu vãn được một dự án có hiệu quả kinh tế kém ngay từ đầu.
Ngộ nhận về việc tiết kiệm chi phí nhân công bắt nguồn từ việc lấy số phút làm việc tiết kiệm được nhân với đơn giá lương theo giờ rồi vội vàng gọi đó là khoản tiền mặt tiết kiệm được. Nếu doanh nghiệp không cắt giảm biên chế, số giờ làm việc được giải phóng có thể giúp tăng sản lượng đầu ra, cải thiện chất lượng hoặc xử lý nhanh các công việc tồn đọng — đây là những giá trị kinh doanh có thật nhưng không thể quy đổi ngay thành tiền mặt thực tế. Nếu nhân sự phải tốn thêm thời gian kiểm duyệt và sửa lỗi cho AI thay vì làm việc như trước, thì con số tiết kiệm danh nghĩa đã bị thổi phồng quá mức. Bảng tính bóc tách rành mạch giữa tổng thời gian tiết kiệm thô, năng lực làm việc thực tế được giải phóng, số nhân sự tương đương toàn thời gian (FTE), chi phí tuyển dụng tránh được trong tương lai và dòng tiền mặt thực tế; mỗi dòng lợi ích đều bắt buộc phải có một kế hoạch hiện thực hóa đi kèm. Cách làm này giúp bảo vệ CFO khỏi nguy cơ tính trùng lợi ích (double count) và giúp người phụ trách quy trình cam kết rõ ràng về việc sử dụng phần năng lực lao động vừa được giải phóng vào công việc cụ thể nào.
Việc quy kết mức tăng trưởng doanh thu cho AI rất dễ bị phóng đại. Khi công cụ AI được triển khai cùng lúc với một chiến dịch tiếp thị mới, sự thay đổi về nhân sự bán hàng, chính sách điều chỉnh giá bán và tính mùa vụ của thị trường, toàn bộ doanh thu tăng thêm thường bị gán một cách phiến diện cho công cụ mới. Cơ hội bán hàng tiềm năng (pipeline) hay tổng doanh thu gộp đều không phải là dòng tiền đóng góp thực tế vào lợi nhuận. Mô hình sử dụng các biến số gồm lượng khách hàng đủ điều kiện, khoảng biên độ tăng tỷ lệ chuyển đổi thuần, biên lợi nhuận đóng góp, độ trễ về mặt thời gian, tỷ lệ hủy đơn hoặc hoàn tiền và năng lực cung ứng thực tế; độ tin cậy của số liệu phản ánh trực tiếp thiết kế của phương pháp đối chứng. Nếu không thực hiện các thử nghiệm đối chứng mẫu nghiêm ngặt, kết quả tính toán chỉ được xem là một kịch bản giả định hoặc mối tương quan quan sát được. Bộ phận tài chính và người phụ trách kinh doanh phải cùng ký biên bản đối soát số liệu, tuyệt đối không lấy bảng số liệu của nhà cung cấp phần mềm làm sổ cái kế toán.
Một con số ước tính duy nhất (point estimate) sẽ che giấu đi sự biến động khôn lường của thực tế. Sản lượng công việc, tỷ lệ nhân viên đón nhận sử dụng, lượng token tiêu hao trên mỗi lượt gọi, chất lượng đầu ra, thời gian kiểm duyệt, giá cả thị trường, độ trễ triển khai và tiến độ hiện thực hóa lợi ích đều là những biến số có mức độ bất định cao và có tác động qua lại lẫn nhau. Kịch bản cơ sở thường bị vô thức biến thành con số mục tiêu mà ban lãnh đạo kỳ vọng. Việc phân tích kịch bản dựa trên các yếu tố tác động chính cùng phân tích độ nhạy và điểm hòa vốn sẽ chỉ rõ biến số nào có khả năng làm đảo ngược quyết định đầu tư; những biến số quá nhạy cảm đòi hỏi phải chạy thử nghiệm thực tế, đặt hạn mức trần chi tiêu hoặc thu thập thêm bằng chứng xác thực. Kịch bản tiêu cực cũng giúp tính toán lượng tiền mặt dự phòng cần thiết và xác lập các điều kiện dừng dự án. Một bản đề xuất đầu tư hứa hẹn mức ROI 80% nhưng thiếu khoảng biên độ dao động và thiếu bằng chứng thực tế sẽ kém giá trị hơn rất nhiều so với một phương án dự kiến ROI 20% nhưng có hiệu quả kinh tế trên mỗi đơn vị rõ ràng và các biện pháp kiểm soát đã được kiểm chứng.
Cách phân bổ chi phí cố định và chi phí biến đổi có thể khiến trường hợp sử dụng đầu tiên trông quá đắt đỏ trong khi các trường hợp sử dụng tiếp theo lại trông rẻ một cách giả tạo. Các hạ tầng nền tảng, hệ thống an ninh mạng, xác thực định danh và khả năng giám sát dùng chung đều cần có tiêu chí phân bổ chi phí minh bạch; lợi ích từ việc tái sử dụng hạ tầng chỉ được phép ghi nhận khi danh mục dự án hoặc năng lực hệ thống có xác suất xảy ra thực tế cao. Chi phí biên (marginal cost) rất hữu ích khi tính toán mở rộng quy mô, nhưng không thể thay thế cho bức tranh tổng chi phí sở hữu đầy đủ khi ra quyết định đầu tư xây dựng nền tảng ban đầu. Bảng tính cung cấp đồng thời ba góc nhìn: chi phí trực tiếp, chi phí phân bổ và chi phí biên để CEO và CFO nắm rõ từng mục đích sử dụng. Báo cáo minh bạch chi phí (showback) giúp các bộ phận nhận thức rõ chi phí mà không tạo động lực tiêu cực khiến các nhóm tìm cách né tránh việc gắn nhãn theo dõi tài nguyên hoặc bỏ qua các biện pháp kiểm soát.
Chất lượng đầu ra tuyệt đối không được đánh đổi lấy chi phí trên mỗi đơn vị. Việc lựa chọn một mô hình AI nhỏ hơn hoặc rẻ hơn có thể làm tăng thời gian nhân sự phải kiểm duyệt thủ công, làm tăng tỷ lệ làm lại hoặc gia tăng khiếu nại từ khách hàng; ngược lại, một mô hình lớn hơn dù làm tăng chi phí gọi API nhưng lại giúp giảm thiểu đáng kể các trường hợp ngoại lệ. Nếu chỉ đo lường chi phí trên mỗi lượt xuất kết quả thô, hệ thống sẽ vô tình khuyến khích việc tạo ra hàng loạt nội dung rác kém chất lượng. Mẫu số chuẩn xác trong công thức tính toán phải là số lượng đơn vị công việc hoàn thành thành công và đủ tiêu chuẩn chất lượng, đi kèm với các rào chắn kiểm soát về độ chính xác, tỷ lệ lỗi gây hại, độ trễ xử lý, bảo mật quyền riêng tư và tỷ lệ khiếu nại. Độ nhạy giữa chất lượng đầu ra và thời gian kiểm duyệt thủ công thường có sức ảnh hưởng tài chính lớn hơn nhiều so với giá trên mỗi token. Vì vậy, bộ dữ liệu đánh giá chuẩn mực và quy trình lấy mẫu kiểm tra trên môi trường vận hành thực tế vừa là biện pháp kiểm soát rủi ro then chốt, vừa là yếu tố định hình chi phí của toàn bộ hệ thống.
Góc nhìn kế toán và góc nhìn kinh tế học thường bị đánh đồng một cách sai lệch. Dòng tiền thực tế, việc ghi nhận là chi phí hoạt động hay chi phí vốn, phương pháp trích khấu hao, nghĩa vụ thuế, tỷ lệ lạm phát và tỷ lệ chiết khấu đều phụ thuộc vào chính sách nội bộ và quy định pháp luật của từng quốc gia; các lợi ích kinh tế xã hội rộng lớn khác biệt hoàn toàn với lợi ích tài chính trực tiếp của doanh nghiệp. Biểu mẫu yêu cầu bộ phận tài chính phải lựa chọn quy ước kế toán rõ ràng và trình bày số liệu danh nghĩa cũng như số liệu thực tế một cách nhất quán. Chi phí chìm đã phát sinh trong quá khứ không được đưa vào việc cân nhắc các lựa chọn cho tương lai, nhưng số liệu thực tế lịch sử cần được sử dụng để nhận diện và hiệu chỉnh thiên kiến ước tính. Chi phí cơ hội phải được tách biệt rõ ràng khỏi chi phí quỹ lương hiện hữu. Tuyệt đối không sử dụng các chỉ số NPV hay tỷ suất hoàn vốn nội bộ (IRR) như một khuyến nghị đầu tư chính thức khi các giả định cơ sở vẫn chưa được cấp có thẩm quyền phê duyệt.
Rủi ro thường bị xử lý theo hai thái cực sai lầm: hoặc là hoàn toàn bỏ qua, hoặc là định giá thiệt hại một cách chính xác giả tạo. Các nguy cơ về quyền riêng tư, an ninh mạng, độ an toàn, tính công bằng, sự phụ thuộc quá mức vào nhà cung cấp, sự cố vận hành gián đoạn và tổn hại uy tín thương hiệu có thể được thiết lập như những điều kiện ràng buộc bắt buộc hoặc ước tính dưới dạng khoảng tổn thất kỳ vọng. Chi phí cho các biện pháp kiểm soát phải được tính đầy đủ vào TCO; trong khi rủi ro còn lại phải được ghi chú rõ ràng trong biên bản quyết định. Các nghĩa vụ tuân thủ bắt buộc theo quy định pháp luật có thể khiến một dự án bắt buộc phải triển khai ngay cả khi chỉ số ROI tài chính ở mức thấp, hoặc ngược lại, có thể khiến một trường hợp sử dụng hoàn toàn bị cấm triển khai dù có tiềm năng ROI rất cao. Người chịu trách nhiệm quản trị rủi ro phải trực tiếp xác nhận các nội dung này; bảng tính không bao giờ biến các quy định pháp luật và chuẩn mực đạo đức thành một hệ số nhân tùy tiện.
Các bản dự báo tài chính thường bị bỏ quên ngay sau khi được phê duyệt ngân sách. Hóa đơn chi phí không được gắn nhãn theo từng trường hợp sử dụng, dữ liệu đo đạc kỹ thuật không kết nối với kết quả kinh doanh thực tế, người chịu trách nhiệm về lợi ích biến mất; để rồi sang năm sau, các số liệu ước tính cũ kỹ vẫn tiếp tục được đem ra tái sử dụng. Sổ cái theo dõi chi phí thực tế và các buổi rà soát định kỳ hàng tháng hoặc hàng quý cần phân tích sự chênh lệch (variance) theo các khía cạnh: sản lượng, đơn giá, cơ cấu dịch vụ, phạm vi công việc, tiến độ triển khai, tỷ lệ đón nhận của người dùng và chất lượng sản phẩm đầu ra. Mốc đối chiếu ban đầu phải được giữ nguyên vẹn; mọi thay đổi đã được phê duyệt đều phải được quản lý theo số hiệu phiên bản. Dự báo chi phí để hoàn thành và các tuyên bố về lợi ích đạt được cần liên tục cập nhật. Việc không thể đo lường được số liệu thực tế phát sinh chính là một khuyết tật nghiêm trọng trong thiết kế của đề án đầu tư, chứ không phải là chuyện có thể tùy tiện để lại xử lý sau khi hệ thống đã đi vào vận hành.
Việc sử dụng bảng tính luôn tiềm ẩn những rủi ro kỹ thuật đặc thù: công thức tính toán bị vô tình ghi đè, đường liên kết giữa các bảng tính bị đứt gãy, nhầm lẫn giữa các đơn vị tiền tệ hoặc đơn vị đo lường, ô trống bị tự động hiểu thành số 0, sao chép trang tính bị sai sót, và dữ liệu nhạy cảm có nguy cơ bị phát tán qua thư điện tử. Biểu mẫu chuẩn mực phải tách biệt hoàn toàn giữa các vùng nhập dữ liệu đầu vào, vùng công thức tính toán và vùng hiển thị kết quả đầu ra; đồng thời tích hợp tính năng kiểm tra tính hợp lệ của dữ liệu, đặt tên vùng dữ liệu (named ranges), thiết lập các dòng kiểm tra tổng cân bằng, khóa các ô công thức trọng yếu, chạy thử nghiệm kiểm tra lỗi, ghi nhật ký thay đổi phiên bản, phân quyền truy cập nghiêm ngặt và sao lưu ảnh chụp dữ liệu định kỳ. Các công thức phức tạp then chốt cần được kiểm tra chéo độc lập. Nếu sau này chuyển đổi mô hình tính toán sang ứng dụng phần mềm chuyên dụng hoặc hệ thống báo cáo thông minh (BI), các quy chuẩn kỹ thuật tính toán và bộ kiểm thử hồi quy bắt buộc phải được bảo toàn nguyên vẹn. Một bảng điều khiển trực quan đẹp mắt không bao giờ có thể bù đắp được cho một mô hình tài chính thiếu khả năng tái lập và kiểm chứng.
Thiên kiến lạc quan và sự xung đột về mặt động lực thúc đẩy cần phải được xử lý triệt để bằng cơ chế quản trị chặt chẽ. Nhà cung cấp giải pháp luôn muốn sản lượng tiêu thụ ở mức cao nhất, đội ngũ sản phẩm kỳ vọng tỷ lệ người dùng đón nhận áp đảo, người bảo trợ dự án muốn phóng đại các con số lợi ích, đội ngũ kỹ thuật có xu hướng xem nhẹ chi phí bảo trì lâu dài, còn bộ phận tài chính có thể vô tình đặt ra các rào cản tỷ suất sinh lời không thực tế. Người chịu trách nhiệm, các xung đột lợi ích tiềm ẩn và cấp độ tin cậy của bằng chứng phải được hiển thị công khai; những giả định nhạy cảm do chính các bên hưởng lợi trực tiếp đưa ra bắt buộc phải có sự kiểm chứng độc lập từ bên thứ ba. Mô hình các cổng duyệt giai đoạn giúp chia nhỏ quyết định, tránh tình trạng bị kẹt vào những cam kết không thể đảo ngược (irreversibility). Biên bản cuộc họp ra quyết định phải ghi nhận trung thực mọi ý kiến phản biện trái chiều và lý do cụ thể. Một kết luận DỪNG LẠI (STOP) hoặc THIẾT KẾ LẠI (REDESIGN) được đưa ra hợp lệ chính là bằng chứng xác thực nhất chứng minh bảng tính hoàn toàn độc lập, không bị chi phối bởi mong muốn bán hàng của nhà cung cấp hay tham vọng triển khai vội vã của đội ngũ dự án.
Bốn phép tính sai phổ biến
- ⦿Chỉ tính chi phí token hoặc phí bản quyền phần mềm mà bỏ qua chi phí nhân sự, biện pháp kiểm soát, bảo trì định kỳ và kế hoạch chuyển đổi rút lui.
- ⦿Nhân số giờ làm việc tiết kiệm được với đơn giá lương rồi vội vàng gọi toàn bộ con số đó là dòng tiền mặt tiết kiệm được.
- ⦿Sử dụng tổng doanh thu có sự tham gia của AI thay vì tính toán biên lợi nhuận đóng góp và mức tăng trưởng doanh thu thuần gia tăng thực tế.
- ⦿Chỉ công bố một con số ROI trong kịch bản cơ sở mà không trình bày kịch bản tiêu cực hoặc điểm hòa vốn.
Sơ đồ kiến trúc & luồng dữ liệu thực thi
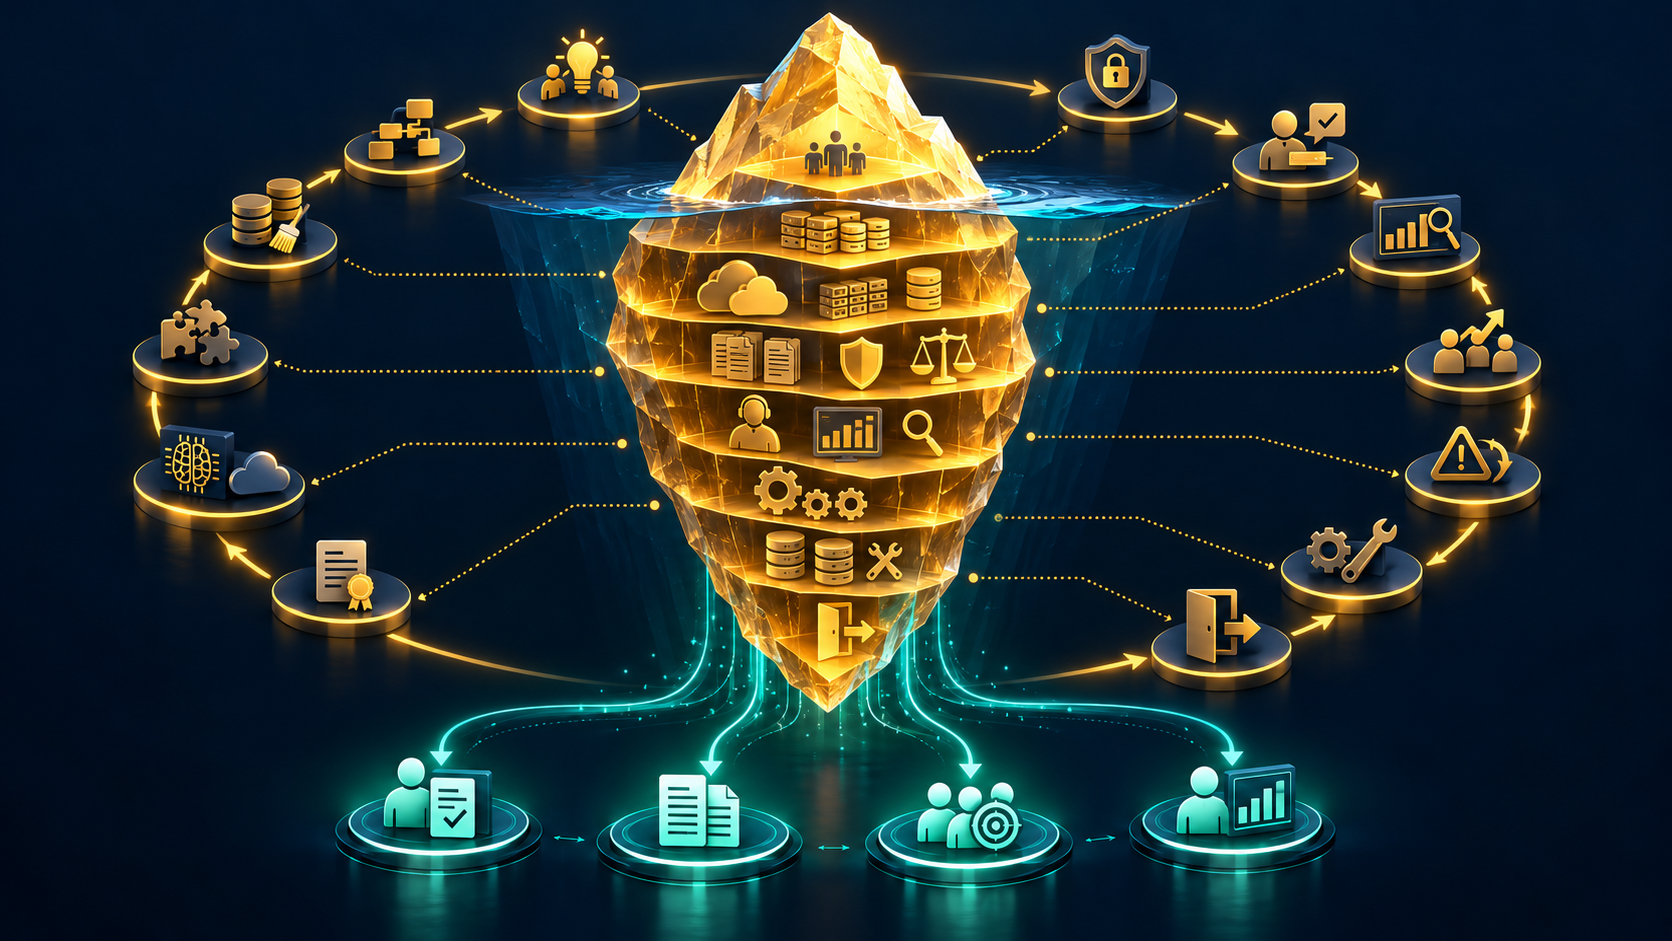
Bảng tính gồm Bảng điều khiển trung tâm và mười phân hệ liên kết chặt chẽ: Tuyên ngôn quyết định và các phương án lựa chọn; Sổ đăng ký giả định có bằng chứng kiểm chứng; Mốc đối chiếu hiện trạng; Đường cơ sở kỹ thuật và các yếu tố tác động đến khối lượng công việc; Cấu trúc phân chia công việc và chi phí toàn bộ vòng đời (TCO/WBS); Sổ cái theo dõi lợi ích; Dòng tiền hàng tháng; Hiệu quả kinh tế trên mỗi đơn vị; Phân tích kịch bản, độ nhạy và điểm hòa vốn; Cổng duyệt giai đoạn, Số liệu thực tế và Hiện thực hóa lợi ích. Mã định danh kết nối từng khoản chi phí và lợi ích trực tiếp với người phụ trách, nguồn dữ liệu và chu kỳ thời gian. Các ô công thức đều được khóa bảo vệ; ô nhập liệu có quy tắc kiểm tra tính hợp lệ và mức độ tin cậy. Kết quả đầu ra bao gồm TCO theo từng giai đoạn và phân loại chi phí, đỉnh thâm hụt dòng tiền, các chỉ số NPV, thời gian hoàn vốn và ROI theo quy ước tài chính của doanh nghiệp, chi phí trên mỗi đơn vị tài nguyên và đơn vị kinh doanh, các kịch bản tiêu cực, cơ sở và tích cực, biểu đồ độ nhạy lốc xoáy, điểm hòa vốn, các khoảng trống về bằng chứng cần bổ sung, rủi ro còn lại và bản tóm tắt một trang cho ban điều hành. Hóa đơn thực tế phát sinh, dữ liệu đo đạc hệ thống, kết quả đánh giá chất lượng, số giờ làm việc của nhân sự và dữ liệu kinh doanh thực tế sẽ được dùng để đối soát và hiệu chỉnh lại dự báo theo từng phiên bản cập nhật.Phân tích chuyên sâu & So sánh phương án thực tế
1. Bảng tính bắt đầu bằng Bản tuyên ngôn quyết định (Decision Charter), chứ không bắt đầu bằng ô nhập chi phí mô hình AI. CEO và CFO cần ghi rõ quyết định cần đưa ra, phạm vi của trường hợp sử dụng, người bảo trợ dự án, người phụ trách quy trình, người phụ trách tài chính, người phụ trách kỹ thuật, người phụ trách rủi ro, ngày định giá, đơn vị tiền tệ, khung thời gian dự báo, giai đoạn hiện tại và các phương án được đưa ra so sánh. Danh sách so sánh tối thiểu phải bao gồm phương án giữ nguyên hiện trạng hoặc duy trì mức tối thiểu (status quo), giải pháp cải tiến quy trình không dùng AI, mua sản phẩm phần mềm đóng gói sẵn và tự xây dựng hoặc tích hợp khi phù hợp. Mỗi phương án phải dùng chung một mốc đối chiếu ban đầu, cùng một mức nhu cầu và cùng một ranh giới kế toán để đảm bảo khả năng so sánh tương quan. Bản tuyên ngôn cũng phải ghi rõ các điều kiện loại trừ: các trường hợp sử dụng bị cấm, nguồn dữ liệu không có quyền sử dụng hợp pháp, các biện pháp kiểm soát trọng yếu chưa được thiết lập hoặc các khoản lợi ích không có người chịu trách nhiệm. Bảng tính là công cụ cung cấp bằng chứng hỗ trợ quyết định, chứ không phải là một cỗ máy tự động phê duyệt ngân sách.
2. Sổ đăng ký giả định (Assumption Register) là nguồn thông tin chân thực duy nhất cho mọi dữ liệu đầu vào. Mỗi dòng giả định phải có mã định danh (ID), tên gọi, đơn vị tính, giá trị cơ sở, giá trị trong kịch bản tiêu cực, giá trị trong kịch bản tích cực, nguồn trích dẫn dữ liệu, ngày lập, người phụ trách, mức độ tin cậy, phương pháp kiểm tra tính hợp lệ và ngày rà soát định kỳ. Dữ liệu đầu vào lấy từ hóa đơn thực tế hoặc nghiên cứu bấm giờ làm việc sẽ có độ tin cậy khác hẳn dữ liệu lấy từ bản trình diễn giới thiệu của nhà cung cấp; bảng tính gắn cấp độ bằng chứng cụ thể để người đọc nhận biết độ chắc chắn. Tuyệt đối không nhập cứng (hard-code) cùng một giả định ở nhiều trang tính khác nhau. Sản lượng công việc, thời gian xử lý, đơn giá lương gộp đầy đủ, tỷ lệ đón nhận của người dùng, giá mô hình AI, tỷ lệ sản phẩm đầu ra đạt chuẩn chất lượng, tỷ lệ cần người kiểm duyệt thủ công và tỷ lệ hiện thực hóa lợi ích phải được tách riêng thành các biến độc lập để phân tích độ nhạy tác động chính xác vào từng yếu tố. Phần ghi chú không thể thay thế cho đường liên kết đến nguồn dữ liệu gốc; bản sao lưu dữ liệu nguồn hoặc tệp đính kèm phải có số hiệu phiên bản và mã kiểm tra tính toàn vẹn (checksum) khi mang tính trọng yếu. Các giả định chưa có bằng chứng xác thực vẫn có thể được đưa vào phân tích kịch bản, nhưng tuyệt đối không được phép đổi nhãn thành số liệu thực tế.
3. Mốc đối chiếu hiện trạng (Baseline) đo lường quy trình làm việc hiện tại trong một khoảng thời gian quan sát có tính đại diện. Cần ghi nhận khối lượng nhu cầu, quy luật phân bổ lượng công việc đến, chu kỳ thời gian xử lý và thời gian chờ đợi, tỷ lệ sai sót và khối lượng làm lại, định biên nhân sự, chi phí trên mỗi đơn vị, chất lượng đầu ra, mức độ hài lòng của khách hàng, doanh thu và biên lợi nhuận khi có liên quan, các sự cố phát sinh và nỗ lực kiểm soát tương ứng. Việc sử dụng giá trị trung vị và phân bổ xác suất sẽ tốt hơn nhiều so với việc chỉ dùng một con số trung bình số học đơn giản; tính mùa vụ, các chiến dịch tiếp thị và khối lượng công việc tồn đọng đều phải được ghi nhận đầy đủ. Thời gian lao động tiết kiệm được chỉ được xem là năng lực kinh tế nếu khối lượng công việc thực sự giảm đi hoặc nhân sự được tái phân bổ sang công việc khác có giá trị; khoản tiết kiệm đó không thể tự động biến thành tiền mặt. Nếu chưa có hệ thống theo dõi thời gian làm việc tự động, cần thực hiện phương pháp lấy mẫu quan sát ngẫu nhiên hoặc nghiên cứu đo lường công việc và công bố rõ sai số thống kê. Mốc đối chiếu hiện trạng bắt buộc phải khớp mẫu số với phương án tương lai: không thể so sánh chi phí tính trên toàn bộ thư điện tử tiếp nhận hiện tại với chi phí tính riêng trên số thư điện tử đủ điều kiện xử lý bằng AI sau giai đoạn thí điểm.
4. Đường cơ sở kỹ thuật (Technical Baseline) mô tả chi tiết khối lượng công việc trước khi tiến hành ước tính chi phí. Cần ghi rõ lộ trình xử lý của trường hợp sử dụng, dữ liệu đầu vào và đầu ra, phân lớp mô hình AI, độ dài ngữ cảnh, cơ chế truy xuất dữ liệu, các lượt gọi công cụ bên ngoài, số lượng tác vụ đồng thời, độ trễ và cam kết chất lượng dịch vụ (SLO), các môi trường triển khai, thời hạn lưu giữ dữ liệu, mức độ sẵn sàng của hệ thống, phương pháp đánh giá chất lượng, mức độ giám sát của con người và phương thức tích hợp hệ thống. Các biến số này quyết định trực tiếp lượng token tiêu hao, tài nguyên tính toán, dung lượng lưu trữ, băng thông mạng, phí bản quyền, công cụ giám sát và chi phí nhân công. Một trợ lý ảo giải đáp câu hỏi thường gặp sẽ có kiến trúc và chi phí hoàn toàn khác với một tác nhân AI thực hiện cập nhật dữ liệu trực tiếp vào hệ thống ERP; bảng tính không bao giờ áp dụng cùng một bảng đơn giá cho hai trường hợp này. Số hiệu phiên bản kiến trúc kỹ thuật phải luôn được liên kết chặt chẽ với số hiệu phiên bản dự toán chi phí. Khi thiết kế kỹ thuật thay đổi từ một lượt gọi mô hình đơn lẻ sang quy trình đa tác nhân gồm ba bước, mô hình chi phí bắt buộc phải được lập lại và cổng duyệt quyết định phải được mở lại. Hướng dẫn thẩm định chi phí của GAO (GAO Cost Guide) nhấn mạnh tầm quan trọng của đường cơ sở kỹ thuật, cấu trúc phân chia công việc, các giả định, dữ liệu đối chiếu, phân tích độ nhạy và việc cập nhật liên tục bằng chi phí thực tế; bộ công cụ này áp dụng trọn vẹn mô hình phương pháp luận đó nhưng được tinh giản phù hợp cho quy mô của doanh nghiệp vừa và nhỏ.
5. Cấu trúc phân chia công việc (WBS) chia nhỏ tổng chi phí sở hữu (TCO) theo từng giai đoạn vòng đời và trách nhiệm phòng ban. Nhóm chi phí một lần bao gồm giai đoạn khảo sát khám phá, tái thiết kế quy trình làm việc, chuẩn bị và làm sạch dữ liệu, xây dựng bộ dữ liệu đánh giá, thiết kế kiến trúc hệ thống, mua sắm và thẩm định pháp lý, quyền riêng tư, an ninh mạng, xây dựng và cấu hình phần mềm, tích hợp hệ thống, kiểm thử chất lượng, chuyển đổi dữ liệu, đào tạo nhân sự và vận hành chính thức. Nhóm chi phí định kỳ bao gồm chi phí mô hình, gọi API và tài nguyên tính toán đám mây, thuê bao phần mềm SaaS và bản quyền, lưu trữ và mạng, giám sát hệ thống, nhân sự kiểm duyệt thủ công, hỗ trợ người dùng, quản trị tài chính đám mây (FinOps), đánh giá chất lượng định kỳ, bảo trì nội dung và dữ liệu, quản lý đối tác cung cấp dịch vụ và thúc đẩy đón nhận thay đổi. Nhóm chi phí dự phòng rủi ro bao gồm chi phí khắc phục sự cố, xử lý hậu quả, sửa lỗi và làm lại, chuyển đổi dự phòng khi hệ thống gián đoạn, kiểm toán độc lập và chi phí chấm dứt hợp đồng. Nhóm chi phí thanh lý hệ thống bao gồm trích xuất dữ liệu, chuyển đổi nền tảng, xác minh việc xóa sạch dữ liệu, chấm dứt hợp đồng dịch vụ và lưu trữ hồ sơ theo luật định. Mỗi khoản mục chi phí đều phải gắn với người phụ trách, thời điểm phát sinh, tính chất chi phí cố định, biến đổi hay bán biến đổi, phương pháp hạch toán chi phí vốn (capex) hoặc chi phí vận hành (opex) theo quy định của bộ phận tài chính và nguyên tắc phân bổ chi phí minh bạch; bảng tính không bao giờ tự đưa ra các kết luận kế toán tùy tiện.
6. Chi phí AI biến đổi được tính toán dựa trên các yếu tố tác động đến khối lượng công việc thực tế thay vì dự toán một con số ngân sách tròn trĩnh. Đối với các dịch vụ gọi API, chi phí được ước tính bằng: số lượng đơn vị công việc đủ điều kiện × tỷ lệ người dùng đón nhận × số lượt gọi mô hình trên mỗi đơn vị × số lượng token hoặc số đơn vị đa phương tiện trên mỗi lượt gọi × đơn giá, sau đó cộng thêm chi phí cho các lượt gọi có hoặc không dùng bộ nhớ đệm (cache), chi phí chuyển đổi vector (embedding), chi phí truy xuất dữ liệu, chi phí gọi công cụ hoặc API ngoài, chi phí kiểm duyệt an toàn nội dung và chi phí thử lại khi lỗi theo đúng thiết kế kiến trúc thực tế. Đối với mô hình tự lưu trữ trên máy chủ riêng, cần tính toán số giờ hoạt động của máy chủ, mức độ khai thác bộ xử lý tăng tốc (GPU), công suất nhàn rỗi và công suất đỉnh, dung lượng lưu trữ, băng thông truyền tải dữ liệu và công tác vận hành hệ thống. Báo giá của nhà cung cấp là dữ liệu đầu vào gắn liền với ngày trích dẫn chứ không phải một hằng số bất biến; đơn vị tiền tệ, thuế, mức chiết khấu cam kết sản lượng và các bậc giá dịch vụ phải được tách bạch rõ ràng. Lượng token đầu ra thường có đơn giá đắt hơn nhiều so với token đầu vào, và chu trình lặp của tác nhân AI thường có phân bổ đuôi dài với nhiều trường hợp phức tạp đột biến; do đó cần sử dụng khối lượng công việc ở mức phân vị P50 và P90. Hạn mức chi tiêu an toàn, cảnh báo ngân sách tự động và cơ chế chuyển đổi mô hình dự phòng (fallback) phải trở thành các biện pháp kiểm soát cụ thể trong mô hình tài chính, chứ không chỉ là những ý tưởng vận hành chung chung.
7. Chi phí nhân sự kiểm duyệt thủ công (Human-in-the-loop) không phải là một khoản mục phụ. Cần tính toán đầy đủ thời gian và chi phí cho việc phân loại ban đầu, chuẩn bị câu lệnh và ngữ cảnh, kiểm duyệt kết quả, sửa lỗi, chuyển tiếp các trường hợp khó lên cấp trên, xử lý khiếu nại của người dùng, lấy mẫu kiểm tra chất lượng định kỳ và ứng phó sự cố theo tỷ lệ phát sinh thực tế. Tỷ lệ kiểm duyệt có thể giảm dần theo từng bậc độ tin cậy của mô hình nhưng chỉ được phép giảm sau khi đã có kết quả đánh giá chất lượng thực tế; một quy trình tự động hóa đạt tỷ lệ 90% thì 10% các trường hợp phức tạp còn lại vẫn có thể phát sinh chi phí xử lý đắt hơn rất nhiều so với bình thường. Đơn giá nhân công đầy đủ bao gồm lương cơ bản, các khoản phúc lợi và chi phí gián tiếp theo chính sách nội bộ của doanh nghiệp, còn chi phí cơ hội phải được ghi nhận riêng biệt để tránh tính trùng hai lần. Nếu nhân sự vẫn phải kiểm tra lại toàn bộ kết quả đầu ra giống hệt như trước đây, thì lợi ích từ việc tự động hóa sẽ bị triệt tiêu đáng kể. Quá trình đào tạo và thời gian làm quen để nâng cao thành thạo phải được phân bổ theo từng nhóm nhân sự; tỷ lệ biến động nhân sự sẽ làm phát sinh chi phí đào tạo lại. Khả năng tiếp cận công nghệ và tác động tâm lý đối với người lao động tuy không thể quy đổi hoàn toàn thành tiền mặt nhưng bắt buộc phải được đưa vào rào chắn kiểm soát và biên bản lưu ý khi ra quyết định.
8. Chi phí dữ liệu thường kéo dài vượt ra ngoài phạm vi của dự án đầu tiên. Việc lập danh mục dữ liệu, xác định quyền sử dụng hợp pháp, trích xuất thông tin, nhận dạng ký tự quang học (OCR), làm sạch dữ liệu, gán nhãn, xây dựng cây phân loại, khử trùng lặp, theo dõi nguồn gốc dữ liệu, phân quyền truy cập và giám sát chất lượng định kỳ đều đòi hỏi nhiều công sức và chi phí. Kiến trúc tìm kiếm tăng cường bằng truy xuất thông tin (RAG) đòi hỏi quy trình nạp dữ liệu, phân tích cú pháp, chia đoạn văn bản, tạo chỉ mục vector, đồng bộ hóa quyền truy cập, làm mới dữ liệu định kỳ, xử lý xung đột phiên bản và đánh giá chất lượng truy xuất. Quá trình tinh chỉnh mô hình (fine-tuning) đòi hỏi bộ dữ liệu được chọn lọc kỹ lưỡng, gán nhãn chuẩn xác, môi trường chạy thử nghiệm, kho quản lý phiên bản mô hình và quy trình kiểm thử hồi quy. Dữ liệu thực tế luôn biến động liên tục, tạo ra chi phí bảo trì định kỳ. Nếu người phụ trách nguồn dữ liệu không có đủ thời gian và năng lực để cập nhật dữ liệu mới, sự suy giảm chất lượng hoạt động của AI sẽ trở thành một rủi ro hiện hữu chứ không bao giờ miễn phí. Bảng tính phân tách rành mạch giữa chi phí chuẩn bị dữ liệu cho giai đoạn chạy thử nghiệm và chi phí duy trì dữ liệu đạt chuẩn chất lượng khi triển khai ở quy mô lớn. Nguồn dữ liệu đã tồn tại sẵn trong doanh nghiệp vẫn phát sinh chi phí cơ hội, chi phí quản trị và chi phí xử lý khắc phục lỗi; tuyệt đối không mặc định chi phí này bằng 0.
9. Chi phí tích hợp hệ thống và đảm bảo độ tin cậy vận hành thường tốn kém hơn nhiều so với chi phí gọi mô hình AI suy luận. Cần tính toán chi phí kết nối API, hệ thống quản lý định danh và phân quyền theo vai trò (RBAC), quản lý khóa bảo mật, hàng đợi tin nhắn, cơ chế chống xử lý trùng lặp (idempotency), hạ tầng quan sát hệ thống, môi trường kiểm thử, đường ống tích hợp và triển khai liên tục (CI/CD), sao lưu và khôi phục dữ liệu, nhân sự trực kỹ thuật ngoài giờ, tài liệu hướng dẫn vận hành và hỗ trợ người dùng. Các hệ thống cũ kế thừa thiếu chuẩn kết nối API hiện đại thường phải dùng giải pháp trung gian hoặc tự động hóa quy trình bằng robot (RPA) rất dễ phát sinh lỗi; mỗi lần hệ thống nguồn thay đổi cấu trúc dữ liệu đều tạo ra gánh nặng bảo trì. Việc yêu cầu cam kết chất lượng dịch vụ (SLA) ở mức cao sẽ đòi hỏi hạ tầng dự phòng kép, năng lực tính toán dự phòng và cơ chế ứng phó sự cố toàn diện. Khi so sánh giữa phương án tự xây dựng và mua giải pháp sẵn, phải đối chiếu trên cùng một mức độ dịch vụ và cùng các biện pháp kiểm soát, chứ không thể so sánh đoạn mã chạy thử nghiệm đơn sơ với một gói bản quyền phần mềm doanh nghiệp hoàn chỉnh. Chi phí nền tảng dùng chung phải được phân bổ dựa trên các tiêu chí công bằng như số lượng không gian làm việc của khách hàng (tenant), số đơn vị sản phẩm, khối lượng công việc thực tế hoặc công suất dự phòng cam kết; phần năng lực chưa sử dụng phải có người chịu trách nhiệm chi trả. Các tài sản tích hợp có thể được tái sử dụng cho các trường hợp sử dụng tiếp theo, nhưng lợi ích từ việc tái sử dụng chỉ được ghi nhận khi có danh mục dự án rõ ràng và xác suất triển khai thực tế cao, chứ không được phép bóc tách toàn bộ chi phí ra khỏi trường hợp sử dụng đầu tiên.
10. Quản trị, an ninh mạng và quyền riêng tư là các chi phí vận hành thường xuyên, chứ không phải một khoản phí tư vấn pháp chế trả một lần rồi thôi. Cần tính toán chi phí tiếp nhận và thẩm định trường hợp sử dụng, đánh giá tác động và rủi ro, thẩm định năng lực nhà cung cấp, rà soát hợp đồng pháp lý, biện pháp bảo vệ dữ liệu, mô hình hóa mối đe dọa, diễn tập tấn công giả định và kiểm thử đánh giá, rà soát định kỳ quyền truy cập, ghi nhật ký kiểm toán, giám sát an ninh liên tục, diễn tập ứng phó sự cố, thu thập bằng chứng kiểm toán độc lập cùng công tác ban hành chính sách và đào tạo nội bộ. Mức độ kiểm soát phải tương xứng với mức độ rủi ro: một trợ lý AI hỗ trợ soạn thảo văn bản nội bộ sẽ có yêu cầu kiểm soát thấp hơn nhiều so với một tác nhân AI trực tiếp xử lý các lệnh thanh toán tiền mặt. Một số biện pháp kiểm soát là điều kiện tuân thủ pháp luật bắt buộc chứ không có chỉ số ROI riêng biệt. Khung Quản trị Rủi ro AI của Viện Tiêu chuẩn và Công nghệ Quốc gia Hoa Kỳ (NIST AI RMF) giúp ban lãnh đạo có cái nhìn toàn diện về rủi ro xuyên suốt các giai đoạn thiết kế, triển khai, vận hành và đánh giá; bảng tính liên kết trực tiếp phương án xử lý rủi ro với chi phí thực hiện và rủi ro còn lại. Nếu một dự án cố tình cắt giảm các biện pháp kiểm soát để làm đẹp chỉ số ROI, bảng tính bắt buộc phải làm nổi bật hành vi vi phạm nguyên tắc ra quyết định thay vì âm thầm hạ thấp tổng chi phí sở hữu.
11. Sổ cái theo dõi lợi ích (Benefit Ledger) phân tách rõ năm nhóm: tiền mặt tiết kiệm được, năng lực làm việc được giải phóng, doanh thu và biên lợi nhuận gia tăng, nâng cao chất lượng và giảm thiểu rủi ro, cùng với các quyền chọn chiến lược. Tiền mặt tiết kiệm được là các khoản chi phí thực tế được cắt giảm hoặc tránh phát sinh theo từng mốc thời gian và có người phụ trách cụ thể. Năng lực làm việc được giải phóng là số giờ lao động dôi dư có kế hoạch tái phân bổ rõ ràng; tuyệt đối không cộng gộp khoản này như tiền mặt nếu định biên nhân sự và ngân sách quỹ lương không hề thay đổi. Lợi ích doanh thu chỉ được tính toán dựa trên biên lợi nhuận đóng góp và mức tăng trưởng doanh thu thuần gia tăng, chứ không dùng tổng cơ hội bán hàng hay tổng doanh thu có sự tham gia của AI. Lợi ích từ nâng cao chất lượng được đo lường thông qua việc giảm tỷ lệ làm lại, giảm sản phẩm lỗi, rút ngắn chu kỳ xử lý, giảm khiếu nại của khách hàng hoặc cải thiện kết quả đầu ra; lợi ích từ giảm thiểu rủi ro được đo bằng tổn thất kỳ vọng dựa trên xác suất và mức độ thiệt hại có bằng chứng kiểm chứng, tránh đưa ra các con số chính xác giả tạo. Các quyền chọn chiến lược như bài học kinh nghiệm tích lũy hoặc khả năng tái sử dụng nền tảng công nghệ cần được mô tả riêng biệt hoặc tính toán theo trọng số xác suất một cách hết sức thận trọng. Mỗi dòng lợi ích đều phải có mốc đối chiếu hiện trạng, công thức tính toán, đối tượng thụ hưởng, người phụ trách hiện thực hóa, lộ trình tăng trưởng, cấp độ tin cậy và kế hoạch thu thập bằng chứng kiểm chứng.
12. Công thức tính toán thời gian tiết kiệm bắt buộc phải tính đến mức độ khai thác thực tế và khả năng hiện thực hóa. Tổng số giờ tiết kiệm danh nghĩa được tính bằng: khối lượng công việc đủ điều kiện × chênh lệch thời gian xử lý; năng lực làm việc thực tế được giải phóng = tổng số giờ danh nghĩa × tỷ lệ người dùng đón nhận × tỷ lệ đầu ra đạt chuẩn chất lượng × hệ số hiện thực hóa, sau đó trừ đi thời gian nhân sự phải kiểm duyệt thủ công, xử lý các trường hợp ngoại lệ và thực hiện các biện pháp kiểm soát mới. Nếu khối lượng nhu cầu trong doanh nghiệp gia tăng, lợi ích thu được có thể là việc tăng sản lượng đầu ra hoặc tránh được việc phải tuyển thêm nhân sự mới chứ không làm giảm quỹ lương hiện tại. Lợi ích từ việc tránh tuyển dụng mới chỉ được phép ghi nhận khi doanh nghiệp đã có kế hoạch định biên và nhu cầu nhân sự được cấp có thẩm quyền phê duyệt từ trước cùng thời điểm tuyển dụng dự kiến rõ ràng; tuyệt đối không được nhân số giờ tiết kiệm với đơn giá lương rồi lại đồng thời cộng thêm khoản chi phí tránh tuyển dụng đó. Nhân viên có thể sử dụng thời gian dôi dư cho các công việc có giá trị cao hơn, nhưng giá trị tạo ra phải có chỉ số đo lường gián tiếp và có người chịu trách nhiệm cam kết. Bảng tính hiển thị số giờ tiết kiệm, số nhân sự tương đương toàn thời gian (FTE) và tác động dòng tiền mặt trên ba dòng riêng biệt để ban lãnh đạo không bao giờ nhầm lẫn giữa chúng.
13. Lợi ích gia tăng doanh thu được tính toán dựa trên phễu chuyển đổi và biên lợi nhuận thực tế. Công thức chuẩn xác gồm: số lượng cơ hội kinh doanh đủ điều kiện tăng thêm × mức thay đổi tỷ lệ chuyển đổi × biên lợi nhuận đóng góp trung bình × mức độ tin cậy về khả năng hiện thực hóa và mức độ quy kết cho AI, có tính đến độ trễ theo chu kỳ bán hàng, tỷ lệ hủy hợp đồng hoặc hoàn tiền và giới hạn năng lực cung ứng thực tế của doanh nghiệp. Tuyệt đối không lấy tổng doanh thu nhân với một tỷ lệ phần trăm kỳ vọng chung chung. Nếu giai đoạn chạy thử nghiệm không có nhóm đối chứng độc lập hoặc phương pháp so sánh phù hợp, thì sự thay đổi giữa trước và sau khi triển khai chỉ là sự biến động quan sát được trên bề mặt chứ không chứng minh được mối quan hệ nhân quả; khi đó độ tin cậy của số liệu phải bị hạ thấp và kịch bản tiêu cực phải phản ánh rủi ro này. Một hệ thống AI có thể giúp tăng tỷ lệ chốt đơn nhưng lại làm gia tăng mức chiết khấu bán hàng hoặc làm phát sinh thêm chi phí phục vụ sau bán hàng; do đó việc thiết lập rào chắn kiểm soát biên lợi nhuận là yêu cầu bắt buộc. Báo cáo phân bổ doanh thu của nền tảng phần mềm không bao giờ có thể thay thế cho biên bản đối soát tài chính nội bộ. Người chịu trách nhiệm về lợi ích doanh thu phải là giám đốc kinh doanh, trong khi bộ phận tài chính có trách nhiệm kiểm tra định nghĩa doanh thu đã ghi nhận, tiền mặt thực thu và thời điểm dòng tiền thực tế về tài khoản.
14. Lợi ích từ việc giảm thiểu rủi ro sử dụng phương pháp tính toán tổn thất kỳ vọng nhưng không bao giờ biến các biến cố hiếm gặp thành những con số chắc chắn. Cần xác định rõ kịch bản rủi ro, mức độ phơi nhiễm, khoảng xác suất xảy ra, các cấu phần thiệt hại tài chính, các biện pháp kiểm soát hiện hữu và mức rủi ro còn lại sau khi áp dụng giải pháp; chỉ được ghi nhận lợi ích là phần rủi ro được giảm thiểu có cơ sở vững chắc. Chi phí tránh được từ các vi phạm quy định pháp luật, gian lận thương mại hoặc sự cố ngừng trệ hệ thống luôn có mức độ bất định rất lớn, do đó cần trình bày dưới dạng khoảng giá trị biến thiên, thuyết minh chi tiết và đối chiếu với khẩu vị rủi ro của doanh nghiệp. Tuyệt đối không cộng gộp cùng một sự cố vào nhiều danh mục rủi ro khác nhau. Chi phí phòng ngừa rủi ro phải được tính đầy đủ trong TCO; trong khi các hợp đồng bảo hiểm, chuyển giao rủi ro và rủi ro còn lại phải được ghi chú riêng biệt. Một nghĩa vụ tuân thủ pháp lý bắt buộc có thể buộc doanh nghiệp phải triển khai dự án ngay cả khi giá trị hiện tại thuần (NPV) ở mức âm; trong trường hợp đó, thuyết minh quyết định phải nêu rõ đây là trường hợp bắt buộc vì lý do tuân thủ và kiểm soát rủi ro. Giám đốc tài chính (CFO) cần nắm rõ mức độ phơi nhiễm tài chính, nhưng cán bộ bảo vệ dữ liệu cá nhân (DPO), bộ phận an ninh mạng và luật sư pháp chế phải trực tiếp xác nhận phạm vi nghĩa vụ, chứ bảng tính không bao giờ tự đưa ra kết luận pháp lý thay con người.
15. Bảng tính dòng tiền (Cash flow) phân bổ toàn bộ chi phí và lợi ích theo từng tháng hoặc từng quý thay vì chỉ cộng gộp một con số tổng cho cả vòng đời dự án. Bảng tính phản ánh trung thực tiến độ khảo sát, xây dựng hệ thống, giai đoạn tăng tốc, tỷ lệ đón nhận của người dùng, tính mùa vụ kinh doanh, mức cam kết chi tiêu tối thiểu trong hợp đồng, các bậc giá dịch vụ, tiến độ tuyển dụng và đào tạo nhân sự, chi phí bảo trì định kỳ, nâng cấp công nghệ và thanh lý hệ thống. Phương pháp xử lý giá trị danh nghĩa, giá trị thực tế và tỷ lệ lạm phát phải được áp dụng nhất quán; tỷ lệ chiết khấu dòng tiền phải do bộ phận tài chính phê duyệt dựa trên chính sách nội bộ và loại hình quyết định đầu tư. Giá trị hiện tại thuần (NPV) bằng tổng dòng tiền thuần đã được chiết khấu về hiện tại; thời gian hoàn vốn (payback) là khoảng thời gian mà dòng tiền thuần tích lũy bắt đầu đạt giá trị không âm và không bị âm trở lại theo quy ước tài chính; chỉ số ROI được tính bằng tổng lợi ích thuần chia cho TCO với phạm vi ranh giới được xác định rõ ràng. Tỷ suất hoàn vốn nội bộ (IRR) có thể gây hiểu lầm nghiêm trọng đối với các dự án có dòng tiền đổi dấu nhiều lần; chỉ hiển thị chỉ số này khi thực sự phù hợp. Tuyệt đối không dựa vào thời gian hoàn vốn ngắn để xem nhẹ rủi ro còn lại hoặc sự suy giảm lợi ích của hệ thống sau thời hạn dự báo.
16. Công cụ phân tích kịch bản (Scenario Engine) thiết lập ba kịch bản tiêu cực, cơ sở và tích cực, nhưng không áp dụng cách làm đơn giản là nhân toàn bộ mô hình với mức tăng giảm ±20%. Mỗi biến số đầu vào đều có phân bổ xác suất hoặc khoảng giá trị riêng cùng mối tương quan hợp lý: sản lượng công việc, mức độ đón nhận, chất lượng đầu ra, thời gian kiểm duyệt, lượng token trên mỗi lượt gọi, đơn giá dịch vụ, độ trễ triển khai, chi phí bảo trì và tiến độ hiện thực hóa lợi ích. Kịch bản tiêu cực kết hợp các yếu tố bất lợi thường xảy ra đồng thời trong thực tế như tỷ lệ đón nhận thấp, nhu cầu kiểm duyệt cao, tiến độ bị chậm trễ và giá dịch vụ tăng; đồng thời tránh các giả định cực đoan phi thực tế. Kịch bản cơ sở sử dụng các giả định có căn cứ vững chắc nhất, chứ không phải con số mục tiêu mà ban lãnh đạo mong muốn. Kịch bản tích cực vẫn phải tuân thủ nghiêm ngặt các giới hạn về công suất phục vụ và rào chắn kiểm soát rủi ro. Kết quả đầu ra của mỗi kịch bản bao gồm TCO, chi phí trên mỗi đơn vị, NPV, thời gian hoàn vốn, đỉnh thâm hụt dòng tiền, cơ cấu lợi ích theo từng nhóm và trạng thái của các rào chắn kiểm soát. Quyết định đầu tư tuyệt đối không được dựa riêng vào kịch bản tích cực; ngân sách dự phòng tài chính bắt buộc phải căn cứ vào kịch bản tiêu cực và chi phí dự phòng rủi ro.
17. Phân tích độ nhạy (Sensitivity) phân biệt rạch ròi giữa các biến số mà doanh nghiệp có thể chủ động quyết định và các biến số ngoại sinh nằm ngoài tầm kiểm soát. Phân tích một chiều (one-way analysis) thay đổi từng biến số đầu vào xung quanh kịch bản cơ sở, biểu đồ độ nhạy lốc xoáy (tornado chart) xếp hạng mức độ ảnh hưởng của từng biến đối với NPV hoặc chi phí trên mỗi đơn vị; bảng phân tích hai chiều (two-way grid) đặc biệt hữu ích khi đánh giá mối tương tác giữa tỷ lệ đón nhận × chất lượng đầu ra, hoặc sản lượng công việc × chi phí mô hình AI. Phân tích điểm hòa vốn giúp xác định mức đón nhận tối thiểu, số giờ tiết kiệm tối thiểu, biên lợi nhuận tối thiểu hoặc sản lượng đơn vị tối thiểu để dự án không bị lỗ. Những biến số có độ nhạy cảm cao đòi hỏi phải thu thập bằng chứng xác thực hơn, đàm phán mức trần chi phí trong hợp đồng, chạy thử nghiệm thực tế hoặc điều chỉnh phương án kiến trúc kỹ thuật. Không nên lãng phí thời gian tinh chỉnh các biến số có mức độ ảnh hưởng không đáng kể trong khi tỷ lệ người dùng đón nhận thực tế vẫn chưa được xác định. Nếu chỉ một thay đổi nhỏ của một biến số cũng có thể làm đảo chiều quyết định đầu tư, thì dự án đó có cấu trúc tài chính rất mong manh và ngân sách giải ngân cho từng cổng kiểm soát phải được chia nhỏ tối đa. Sự tương tác và tương quan phức tạp giữa các biến số khiến phân tích một chiều đôi khi chưa đủ; phân tích kịch bản hoặc mô phỏng Monte Carlo có thể được áp dụng khi doanh nghiệp có đủ dữ liệu và năng lực phân tích, và phải luôn công bố minh bạch các giả định về phân bổ xác suất.
18. Hiệu quả kinh tế trên mỗi đơn vị (Unit Economics) kết nối các khoản chi tiêu công nghệ với kết quả đầu ra có giá trị kinh doanh thực tế. Cần lựa chọn mẫu số phản ánh đúng bản chất kinh doanh như: số vụ việc đủ tiêu chuẩn được giải quyết trọn vẹn, số văn bản được phê duyệt, số cuộc hẹn tư vấn được xác nhận, số quyết định được hỗ trợ xử lý thành công hoặc số giao dịch hoàn tất — chứ không mặc định lấy số lượng token làm thước đo. Theo FinOps Foundation, các chỉ số hiệu quả tài nguyên kỹ thuật và các chỉ số kinh doanh phục vụ cho hai mục đích hoàn toàn khác nhau; bảng tính duy trì đồng thời cả chi phí trên mỗi 1 triệu (1M) token hoặc lượt gọi API lẫn chi phí trên mỗi đơn vị kinh doanh đạt chuẩn. Tổng chi phí đơn vị đầy đủ (fully loaded unit cost) = (chi phí cố định được phân bổ + chi phí biến đổi + chi phí nhân công kiểm duyệt + chi phí kiểm soát rủi ro + chi phí hỗ trợ vận hành) chia cho tổng số đơn vị công việc đủ điều kiện và đạt chuẩn chất lượng. Báo cáo bắt buộc phải nêu rõ sản lượng và tiêu chuẩn chất lượng; việc chi phí đơn vị giảm xuống chỉ vì chấp nhận chất lượng đầu ra thấp hoặc vì thổi phồng mẫu số là hoàn toàn sai lệch. Khi mở rộng quy mô, cần theo dõi sát sao chi phí biên và các chi phí nhảy bậc. Chỉ số hiệu quả kinh tế đơn vị phải có người chịu trách nhiệm, có định nghĩa chuẩn mực và được làm mới liên tục từ dữ liệu thanh toán hóa đơn và dữ liệu đo đạc kỹ thuật thực tế.
19. Các phương án tự xây dựng (build), mua giải pháp sẵn (buy) và mô hình lai (hybrid) được so sánh dựa trên bộ yêu cầu đã được chuẩn hóa. Mỗi phương án cần được đánh giá xem đáp ứng ở mức độ nào về phạm vi tính năng, chất lượng đầu ra, mức độ sẵn sàng của hệ thống, quyền kiểm soát dữ liệu, khả năng tích hợp, tính linh động khi chuyển đổi nền tảng và phương án rút lui; mọi khoảng trống thiếu hụt đều phải được tính toán thêm chi phí khắc phục và rủi ro đi kèm. Phương án mua giải pháp sẵn bao gồm chi phí thuê bao định kỳ, phí theo số lượng người dùng hoặc lưu lượng sử dụng, chi phí triển khai ban đầu, chi phí cho các tính năng cao cấp, phí truyền dữ liệu ra ngoài, mức tăng giá định kỳ khi gia hạn hợp đồng và chi phí quản lý nhà cung cấp. Phương án tự xây dựng bao gồm chi phí nhân sự phát triển, chi phí hạ tầng nền tảng, chi phí mô hình AI, chi phí vận hành lâu dài, chi phí quản lý vòng đời và rủi ro phụ thuộc vào một vài nhân sự chủ chốt. Phương án lai tạo ra sự phức tạp lớn trong việc điều phối luồng xử lý và tích hợp hệ thống. Tuyệt đối không coi tiền lương của đội ngũ lập trình viên hiện có là chi phí miễn phí, và cũng không được lấy giá niêm yết phần mềm làm tổng chi phí của phương án mua ngoài. Giá trị quyền chọn chiến lược như khả năng linh hoạt đổi mô hình AI hoặc chuyển đổi nhà cung cấp cần được ghi nhận cụ thể. Phân tích các phương án thay thế bắt buộc phải bao gồm phương án giữ nguyên hiện trạng hoặc phương án cải tiến tối thiểu để tránh bẫy lựa chọn sai lầm khi chỉ so sánh giữa hai nhà cung cấp phần mềm với nhau.
20. Phương thức cấp vốn theo từng cổng kiểm soát giai đoạn (Stage-gate funding) biến các con số dự báo thành một quá trình học hỏi và thích ứng liên tục. Cổng khảo sát cấp ngân sách nhỏ để xác minh bài toán kinh doanh và mốc đối chiếu hiện trạng; cổng mô hình thử nghiệm (prototype) xác minh tính khả thi về mặt kỹ thuật; cổng chạy thử nghiệm (pilot) đo lường chất lượng thực tế, mức độ đón nhận của người dùng, chi phí trên mỗi đơn vị và mức độ tương thích với quy trình vận hành; cổng mở rộng quy mô (scale) chỉ giải ngân khi các chỉ số về lợi ích, biện pháp kiểm soát và độ tin cậy đều đã đạt chuẩn nghiệm thu; cổng vận hành chính thức và thanh lý hệ thống thực hiện đối soát chi phí thực tế và đưa ra quyết định cho giai đoạn tiếp theo. Mỗi cổng duyệt đều có hạn mức chi tiêu tối đa, tiêu chí đầu vào, tiêu chí đầu ra, bằng chứng kiểm chứng bắt buộc, người chịu trách nhiệm, quy tắc dừng khẩn cấp và hạn mức vốn cho đợt tiếp theo. Chi phí chìm đã bỏ ra ở giai đoạn trước tuyệt đối không được dùng làm áp lực để tiếp tục giải ngân; quyết định đầu tư chỉ được căn cứ vào chi phí gia tăng và lợi ích gia tăng trong tương lai cùng chi phí rút lui nếu dừng lại. Một mô hình thử nghiệm bị hủy bỏ vẫn mang lại giá trị to lớn nếu nó giúp doanh nghiệp mua được thông tin thực tế với chi phí rẻ và ngăn chặn được việc mở rộng quy mô sai lầm, tuy nhiên lợi ích từ bài học kinh nghiệm không bao giờ được phép thổi phồng thành con số tài chính. Giám đốc tài chính (CFO) phê duyệt từng đợt giải ngân vốn, người phụ trách sản phẩm hoặc quy trình cam kết hiện thực hóa lợi ích, còn người phụ trách rủi ro trực tiếp ký xác nhận mức độ rủi ro còn lại.
21. Sổ cái theo dõi chi phí thực tế phát sinh (Actuals Ledger) đối soát số liệu ước tính ban đầu với hóa đơn nhà cung cấp, dữ liệu đo đạc sử dụng thực tế, kết quả lấy mẫu thời gian làm việc, báo cáo đánh giá chất lượng và dữ liệu từ hệ thống quản trị kinh doanh. Vào mỗi kỳ chốt số liệu, cần khóa sổ dữ liệu, ánh xạ chi phí về từng trung tâm chi phí và từng trường hợp sử dụng, phân bổ chi phí dùng chung, ghi nhận các khoản trích trước hoặc khoản tín dụng dịch vụ được hoàn lại, xử lý chênh lệch tỷ giá và ghi chú các trường hợp ngoại lệ. Phân tích chênh lệch (variance) bóc tách rõ từng nguyên nhân: do sản lượng công việc, do đơn giá, do cơ cấu dịch vụ sử dụng, do hiệu suất vận hành, do thay đổi phạm vi công việc, do chậm tiến độ, do tỷ lệ đón nhận của người dùng, do chất lượng đầu ra hay do tiến độ hiện thực hóa lợi ích; chứ không chỉ dừng lại ở việc báo cáo vượt ngân sách chung chung. Bản dự báo chi phí để hoàn thành dự án được cập nhật liên tục nhưng mốc đối chiếu ban đầu và các thay đổi đã được phê duyệt phải được lưu trữ nguyên vẹn theo số hiệu phiên bản để nhận diện thiên kiến ước tính. Nếu hóa đơn của nhà cung cấp không bóc tách được chi phí theo từng khối lượng công việc, việc yêu cầu gắn nhãn tài nguyên hoặc đàm phán lại điều khoản hợp đồng phải trở thành một nhiệm vụ hành động bắt buộc. Cơ chế tính phí nội bộ (chargeback) hoặc báo cáo minh bạch chi phí (showback) phải được thiết kế khéo léo để tránh tạo ra các hành vi tiêu cực như bỏ qua biện pháp kiểm soát an toàn hoặc tìm cách chuyển đẩy chi phí sang bộ phận khác; các khoản chi phí dùng chung phải được phân bổ hoàn toàn minh bạch. Tuyệt đối không được phép chỉnh sửa số liệu thực tế bằng tay để làm cho khớp với mô hình dự báo mà không qua kiểm toán độc lập.
22. Buổi rà soát hiện thực hóa lợi ích (Benefit Realization Review) do bộ phận tài chính và các bộ phận nghiệp vụ kinh doanh cùng đồng sở hữu. Định kỳ hàng tháng hoặc hàng quý, những người phụ trách phải xác nhận cụ thể những khoản lợi ích nào đã thực sự đạt được, khoản nào bị chậm trễ, khoản nào bị dịch chuyển sang bộ phận khác, khoản nào bị tính trùng hoặc khoản nào đã mất hiệu lực; bằng chứng đối soát phải được liên kết trực tiếp với dữ liệu bảng lương, ngân sách chi tiêu, kế hoạch điều phối năng lực nhân sự, đơn đặt hàng, số liệu kế toán, kết quả kiểm tra chất lượng hoặc hồ sơ quản trị rủi ro. Phần năng lực lao động được giải phóng nhưng chưa được tái phân bổ vào công việc kinh doanh cụ thể chỉ được phép ghi nhận là lợi ích vận hành thực tế, chứ tuyệt đối không được ghi nhận là dòng tiền mặt tiết kiệm được. Lợi ích doanh thu bị chậm trễ phải được ghi nhận theo từng nhóm khách hàng tiếp cận thay vì kéo dồn về tháng bắt đầu vận hành hệ thống. Sự suy giảm lợi ích do mô hình AI bị suy thoái theo thời gian (drift), biến động nhân sự hoặc thay đổi quy trình vận hành phải được cập nhật ngay vào bản dự báo tài chính. Việc vi phạm các rào chắn kiểm soát an toàn có thể buộc doanh nghiệp phải thu hẹp quy mô hệ thống ngay cả khi các chỉ số tài chính vẫn đang ở mức rất tốt. Góc nhìn danh mục dự án tuyệt đối không được cộng gộp cùng một khoản lợi ích cho cả hạ tầng nền tảng lẫn các trường hợp sử dụng riêng lẻ. Mọi tuyên bố công bố ra bên ngoài chỉ được phép trích dẫn các con số đã trải qua quy trình rà soát chính thức, kèm theo chu kỳ thời gian, mẫu số quy chiếu và các điều kiện loại trừ minh bạch.
23. Các biện pháp kiểm soát tính toàn vẹn của bảng tính bảo vệ sự chính xác của mô hình tài chính. Vùng nhập liệu đầu vào phải được tách biệt hoàn toàn khỏi các ô công thức tính toán, đi kèm tính năng kiểm tra tính hợp lệ của đơn vị đo lường, đơn vị tiền tệ và định dạng ngày tháng, đặt tên vùng dữ liệu (named ranges), khóa bảo vệ các công thức cốt lõi, ghi nhật ký thay đổi và quản lý số hiệu phiên bản nghiêm ngặt. Các bước kiểm tra cân bằng tự động bao gồm: tổng nguồn vốn phải bằng tổng nhu cầu sử dụng vốn, lợi ích kinh tế không thể phát sinh trước ngày hệ thống chính thức vận hành, tỷ lệ người dùng đón nhận không được vượt quá quy mô đối tượng đủ điều kiện, tỷ lệ kiểm duyệt thủ công và tự động hóa không được vượt quá logic quy trình, không tính trùng lợi ích, áp dụng đúng quy ước chiết khấu dòng tiền và đảm bảo tính đầy đủ của các kịch bản. Các ô bị lỗi hoặc để trống phải hiển thị rõ giá trị Chưa rõ (Unknown) thay vì tự động hiểu thành số 0. Tệp xuất báo cáo phải ghi rõ ngày chụp dữ liệu, người chịu trách nhiệm, cấp phê duyệt và mã băm toàn vẹn (hash) hoặc số hiệu phiên bản của mô hình. Bản thân bảng tính luôn tiềm ẩn các rủi ro về công thức tính, đứt gãy liên kết dữ liệu và phân quyền truy cập lỏng lẻo; do đó việc kiểm tra chéo độc lập cùng với các bộ dữ liệu thử nghiệm chuẩn là yêu cầu bắt buộc. Biểu mẫu chuẩn không bao giờ sử dụng các đoạn mã macro tự động hoặc các kết nối dữ liệu ngoài không rõ nguồn gốc, và tuyệt đối không nhúng các dữ liệu bảo mật nhạy cảm vào bảng tính nếu không thực sự cần thiết. Nếu sau này doanh nghiệp chuyển đổi mô hình tính toán sang ứng dụng phần mềm chuyên dụng hoặc hệ thống báo cáo thông minh (BI), các quy chuẩn kỹ thuật tính toán và bộ kiểm thử hồi quy bắt buộc phải được bảo toàn nguyên vẹn.
24. Bản tóm tắt một trang dành cho ban điều hành (Executive One-Page) không bao giờ che giấu mức độ bất định của dự án. Bản tóm tắt hiển thị rõ ràng quyết định cần thông qua hoặc cổng duyệt hiện tại, các phương án lựa chọn, mục tiêu kinh doanh chiến lược, mốc đối chiếu hiện trạng, khung thời gian đánh giá, tổng chi phí sở hữu (TCO) phân bổ theo từng giai đoạn vòng đời, cơ cấu lợi ích theo từng nhóm, giá trị hiện tại thuần (NPV), thời gian hoàn vốn, chi phí trên mỗi đơn vị, đỉnh thâm hụt dòng tiền, các giả định cốt lõi hàng đầu, biểu đồ độ nhạy lốc xoáy và điểm hòa vốn, kết quả của ba kịch bản tiêu cực, cơ sở và tích cực, các rủi ro còn lại, trạng thái các rào chắn kiểm soát, mức độ tin cậy của bằng chứng và các bước hành động tiếp theo. Tuyệt đối không để một con số ROI lớn đứng đơn độc một mình. Giám đốc tài chính (CFO) cần thấy rõ sự khác biệt giữa dòng tiền mặt tiết kiệm được và năng lực làm việc được giải phóng; Tổng giám đốc (CEO) nắm bắt được kết quả kinh doanh tổng thể và các quyền chọn chiến lược; Giám đốc công nghệ (CTO) hiểu rõ các yếu tố kỹ thuật định hình kiến trúc và khả năng mở rộng quy mô; người phụ trách rủi ro nắm chắc các biện pháp kiểm soát an toàn; còn người phụ trách quy trình theo dõi sát sao tỷ lệ đón nhận và chất lượng sản phẩm đầu ra. Mọi chỉ số tổng hợp đều có thể truy vết chi tiết về các giả định ban đầu và số liệu thực tế phát sinh. Kết luận cuối cùng có thể là chấp thuận triển khai, chỉ cho phép chạy thử nghiệm ở quy mô nhỏ, yêu cầu thiết kế lại, tạm hoãn hoặc dừng hẳn dự án; một bảng tính tài chính tốt là bảng tính trao cho ban lãnh đạo đầy đủ căn cứ vững chắc để đưa ra câu trả lời không đầu tư.
25. Từ điển dữ liệu (Data Dictionary) ngăn chặn tình trạng cùng một thuật ngữ lại mang nhiều cách hiểu khác nhau giữa các phòng ban. Mỗi chỉ số đo lường đều phải có mã định danh (ID), định nghĩa kinh doanh rõ ràng, công thức toán học cụ thể, tử số, mẫu số, đơn vị tính, độ chi tiết của dữ liệu (grain), hệ thống dữ liệu nguồn, dấu mốc thời gian và múi giờ quy chuẩn, tiêu chí bao gồm và loại trừ, người chịu trách nhiệm, phương pháp kiểm tra chất lượng và phiên bản hiệu lực. Một vụ việc đủ điều kiện xử lý bằng AI khác biệt hoàn toàn với một vụ việc được người dùng gửi lên hệ thống; một vụ việc được xử lý tự động khác với một vụ việc được giải quyết thành công trọn vẹn; doanh thu được ghi nhận theo chuẩn kế toán khác với lượng tiền mặt thực tế thu về tài khoản; một sự cố được ngăn chặn thành công nhờ hệ thống kiểm soát khác biệt hoàn toàn với một sự cố đơn thuần là chưa từng được quan sát thấy. Các trang tính chi phí và lợi ích chỉ được phép tham chiếu đến các mã chỉ số đã được phê duyệt chính thức trong từ điển dữ liệu. Khi định nghĩa của một chỉ số thay đổi, bảng tính phải tạo điểm đánh dấu phân tách rõ ràng và không được phép nối chuỗi dữ liệu cũ với dữ liệu mới như thể chúng hoàn toàn đồng nhất. Từ điển dữ liệu cũng phải quy định rõ phương pháp tổng hợp số liệu: tính tổng cộng, tính trung bình cộng, tính trung bình có trọng số, đếm số lượng giá trị duy nhất hay tính theo phân vị thống kê. Điều này giúp bộ phận tài chính, đội ngũ kỹ thuật và khối vận hành có thể đối thoại trên cùng một hệ quy chiếu chuẩn mực, đồng thời giúp các tuyên bố về hiệu quả có thể được tái lập và kiểm chứng độc lập bên ngoài bảng tính.
26. Mô hình mức độ đón nhận của người dùng (Adoption Model) sử dụng phương pháp phân tích theo từng nhóm thuần tập (cohort) và phễu chuyển đổi thay vì chỉ áp dụng một tỷ lệ phần trăm bình quân vào cuối kỳ. Tổng số người dùng tiềm năng được phân chia thành các giai đoạn: số người được mời tham gia, số người đã kích hoạt tài khoản, số người có phát sinh nhu cầu sử dụng đủ điều kiện, số người sử dụng lặp lại thường xuyên, số người sử dụng tuân thủ đúng quy chuẩn kiểm soát và số người tạo ra kết quả công việc thành công trọn vẹn; mỗi bước chuyển đổi đều phải gắn với mốc thời gian, nguồn dữ liệu xác thực và lý do người dùng bỏ dở giữa chừng. Lộ trình tăng trưởng mức độ sử dụng sẽ khác nhau tùy theo vai trò công việc, địa điểm làm việc, quy trình nghiệp vụ cụ thể và từng đợt đào tạo nội bộ. Tỷ lệ đón nhận cao sẽ hoàn toàn vô nghĩa nếu người dùng tìm cách vượt rào bỏ qua các biện pháp kiểm soát an toàn hoặc lạm dụng AI cho các tác vụ nằm ngoài phạm vi cho phép; chỉ có việc sử dụng tuân thủ quy chuẩn và tạo ra kết quả thành công mới được tính vào dòng lợi ích kinh tế. Tỷ lệ người dùng rời bỏ, biến động nhân sự, tính mùa vụ và hiệu ứng tò mò ban đầu (novelty effect) đều phải được phản ánh chân thực. Chi phí đào tạo, hỗ trợ kỹ thuật và quản lý thay đổi phải được lập dự toán chi tiết theo từng nhóm người dùng. Kịch bản tiêu cực dự báo lộ trình tiếp nhận chậm chạp và mức trần sử dụng thấp; kịch bản tích cực tuyệt đối không được vượt quá quy mô nhân sự đủ điều kiện và giới hạn năng lực phục vụ của hệ thống. Người phụ trách sản phẩm chịu trách nhiệm về tỷ lệ đón nhận, người phụ trách quy trình chịu trách nhiệm về kết quả đầu ra của quy trình nghiệp vụ, tuyệt đối không khoán trắng toàn bộ trách nhiệm cho nhóm truyền thông quản lý thay đổi. Dữ liệu phễu chuyển đổi thực tế sẽ thay thế cho các con số dự báo theo từng kỳ đánh giá và giải thích rõ nguyên nhân chênh lệch số liệu.
27. Quản trị bảng đơn giá dịch vụ (Rate Card Governance) quản lý chặt chẽ sự biến động giá cả trên thị trường. Mỗi đơn giá mô hình AI, hạ tầng đám mây, thuê bao phần mềm SaaS hoặc chi phí nhân công kiểm duyệt đều phải ghi rõ nhà cung cấp và nguồn trích dẫn, khu vực địa lý, đơn vị tiền tệ, thuế suất, bậc giá dịch vụ, đơn vị tính toán, ngày có hiệu lực và ngày hết hạn, mức cam kết chi tiêu tối thiểu trong hợp đồng, dung lượng định mức đã bao gồm sẵn, đơn giá vượt định mức, mức chiết khấu cam kết sản lượng và lộ trình điều chỉnh giá hàng năm. Không sử dụng các tên định danh mô hình dùng chung (model aliases) nếu việc nhà cung cấp tự động cập nhật phiên bản có thể làm thay đổi chất lượng đầu ra hoặc đơn giá dịch vụ; kiến trúc hệ thống bắt buộc phải ghi rõ phiên bản mô hình cụ thể và chính sách định tuyến lưu lượng. Tỷ giá quy đổi ngoại tệ phải có nguồn trích dẫn, ngày áp dụng và kịch bản biến động tỷ giá đi kèm. Các khoản tín dụng dịch vụ miễn phí hoặc gói dùng thử ban đầu không được coi là hiệu quả kinh tế dài hạn nếu chúng sẽ hết hạn sau giai đoạn chạy thử nghiệm. Báo giá chính thức từ bộ phận mua sắm và giá niêm yết công khai trên thị trường phải được phân biệt rành mạch. Khi giá thị trường thay đổi, bảng tính sẽ tạo ra một dòng chênh lệch đơn giá (rate variance) và lập lại bản dự báo tài chính, chứ không được phép tùy tiện sửa đổi mốc đối chiếu ban đầu. Đối với phương án sử dụng đa nhà cung cấp (multi-vendor), cần tính toán đầy đủ chi phí quản lý tích hợp, chi phí đánh giá tương thích và chi phí chuyển đổi dự phòng, chứ không chỉ đơn thuần lựa chọn đơn vị có giá token thấp nhất. Người phụ trách đơn giá phải tiến hành rà soát định kỳ hàng tháng hoặc trước mỗi cổng duyệt quyết định.
28. Mô hình công suất và chi phí nhảy bậc (Capacity and Step-Cost Model) phản ánh thực tế rằng chi phí hạ tầng công nghệ và chi phí nhân sự không bao giờ tăng trưởng một cách tuyến tính. Việc bổ sung thêm một máy chủ, nâng cấp lên một bậc bản quyền mới, bổ sung thêm một ca làm việc của nhân sự kiểm duyệt, tuyển thêm một kỹ sư hỗ trợ kỹ thuật hoặc thực hiện một đợt đánh giá tuân thủ định kỳ đều tạo ra những bước nhảy vọt về chi phí; khi ở dưới ngưỡng công suất sẽ xuất hiện năng lực nhàn rỗi lãng phí, còn khi vượt ngưỡng bắt buộc phải đầu tư thêm cả một khối chi phí lớn. Bảng tính sử dụng các ngưỡng công suất giới hạn, mức cam kết chi tiêu tối thiểu và năng lực thông lượng tối đa, chứ không chỉ áp dụng đơn giá bình quân trên mỗi đơn vị một cách cơ học. Tình trạng nghẽn hàng đợi, độ trễ xử lý kéo dài và chất lượng đầu ra suy giảm có thể xuất hiện trước khi chi phí nhảy bậc phát sinh; do đó các rào chắn cảnh báo cần được kích hoạt từ sớm. Năng lực làm việc thực tế của con người phải được tính toán dựa trên số giờ làm việc hữu ích thực tế, tỷ lệ thời gian hao hụt ngoài chuyên môn (shrinkage), độ phức tạp của từng loại vụ việc và thời gian cao điểm, chứ không thể áp dụng con số 160 giờ làm việc lý thuyết mỗi tháng. Sản lượng hòa vốn bắt buộc phải nằm trong phạm vi công suất khả thi của hệ thống và đội ngũ nhân sự. Kịch bản mở rộng quy mô phải hiển thị rõ các điểm tới hạn đòi hỏi phải thay đổi kiến trúc kỹ thuật hoặc tái cấu trúc định biên nhân sự để CEO và CFO không bao giờ ngoại suy chi phí đơn vị từ giai đoạn thử nghiệm ra quy mô lớn một cách vô hạn.
29. Phân bổ chi phí danh mục dự án (Portfolio Allocation) giúp tránh tình trạng dồn toàn bộ gánh nặng chi phí hạ tầng nền tảng cho trường hợp sử dụng đầu tiên, hoặc dùng ngân sách nền tảng chung để che giấu sự kém hiệu quả của các trường hợp sử dụng yếu kém. Các hệ thống dùng chung như định danh xác thực, chuẩn hóa dữ liệu, hạ tầng quan sát, bộ công cụ đánh giá chất lượng và khung quản trị rủi ro được phân loại thành: chi phí trực tiếp, chi phí dùng chung đã cam kết và chi phí tùy chọn mở rộng trong tương lai. Tiêu chí phân bổ chi phí phải dựa trên mối quan hệ nhân quả thực tế như mức độ sử dụng tài nguyên, số lượng không gian làm việc của khách hàng (tenant), quy mô nhân sự trực tiếp sử dụng, số lượng giao dịch xử lý hoặc công suất dự phòng cam kết; các tiêu chí này phải được bộ phận tài chính phê duyệt và chạy thử nghiệm phân tích độ nhạy khi mang tính trọng yếu. Góc nhìn danh mục dự án phân biệt rạch ròi giữa đề án đầu tư xây dựng hạ tầng nền tảng dài hạn với các đề án tính toán chi phí biên của từng trường hợp sử dụng riêng lẻ. Lợi ích từ việc tái sử dụng nền tảng tuyệt đối không được phép cộng gộp nhiều lần cho nhiều nơi: người phụ trách năng lực nền tảng phải ghi rõ danh sách các trường hợp sử dụng tiếp nhận, xác suất triển khai, mốc thời gian và lượng chi phí tiết kiệm gia tăng thực tế. Nếu trường hợp sử dụng đầu tiên bị dừng lại, chi phí nền tảng còn lại và các phương án sử dụng thay thế phải được đánh giá lại toàn diện. Cơ chế tính phí nội bộ (chargeback) có thể áp dụng theo mức sử dụng thực tế mà các bộ phận có thể chủ động kiểm soát; trong khi cơ chế báo cáo minh bạch chi phí (showback) sẽ phù hợp hơn khi phương pháp phân bổ chi phí chưa đạt độ tin cậy cao hoặc khi doanh nghiệp muốn tránh tạo ra rào cản ngăn cản việc sớm đón nhận công nghệ mới.
30. Phân tích xác suất (Probabilistic Analysis) chỉ nên được áp dụng khi doanh nghiệp có đầy đủ dữ liệu thống kê đáng tin cậy, chứ không phải là công cụ để vẽ ra những đồ thị phức tạp nhằm tạo cảm giác chính xác giả tạo. Cần lựa chọn các biến số thực sự trọng yếu, xác lập phân bổ xác suất dựa trên dữ liệu lịch sử, báo giá chính thức của đối tác hoặc kết quả đo đạc từ giai đoạn chạy thử nghiệm, thiết lập mối tương quan hợp lý giữa các biến số và xác định số lần chạy mô phỏng phù hợp; đồng thời lưu trữ hạt giống ngẫu nhiên (random seed) và số hiệu phiên bản để có thể tái lập kết quả. Kết quả đầu ra bao gồm phân bổ xác suất của NPV, TCO và thời gian hoàn vốn, xác suất dự án bị vượt ngân sách hoặc không đạt ngưỡng tỷ suất sinh lời tối thiểu, cùng các mức phân vị về nhu cầu tiền mặt dự phòng. Tuyệt đối không áp dụng phân bổ hình tam giác một cách tùy tiện cho mọi dữ liệu đầu vào. Những rủi ro đuôi hiếm gặp nhưng có sức tàn phá nghiêm trọng nên được đánh giá thông qua các kịch bản kiểm tra sức chịu đựng (stress test) riêng biệt thay vì tính bình quân vào giá trị kỳ vọng chung. Kết quả phân tích phải luôn được giải thích cặn kẽ thông qua các yếu tố tác động cốt lõi và mức độ nhạy cảm của chúng, chứ không bao giờ được trình bày các con số xác suất như một sự thật chắc chắn sẽ xảy ra. Khi quy mô mẫu dữ liệu còn nhỏ, việc xây dựng các kịch bản khoảng giá trị minh bạch sẽ mang lại giá trị thực tiễn cao hơn nhiều so với việc chạy mô phỏng Monte Carlo phức tạp. Người duyệt mô hình cần kiểm tra kỹ lưỡng các đơn vị đo lường, việc giới hạn biên độ các biến, các mối phụ thuộc giữa các yếu tố và xem xét liệu kết quả phân tích có thực sự làm thay đổi quyết định đầu tư cuối cùng hay không.
31. Góc nhìn về phát triển bền vững và tài nguyên tiêu hao được bổ sung khi mang tính trọng yếu đối với các mục tiêu chiến lược hoặc nghĩa vụ tuân thủ của doanh nghiệp. Cần ghi nhận tài nguyên tính toán tiêu thụ, kích thước mô hình AI, chính sách định tuyến lưu lượng, các lượt gọi mô hình lặp lại không cần thiết, việc áp dụng bộ nhớ đệm hoặc xử lý theo lô, dung lượng lưu trữ và thời hạn lưu giữ dữ liệu, lưu lượng truyền tải dữ liệu, vòng đời phần cứng máy chủ và các bằng chứng xác thực do nhà cung cấp dịch vụ công bố; tuyệt đối không tự bịa đặt ra những con số phát thải carbon chính xác ảo. Chỉ số đo lường có thể là tài nguyên tính toán, năng lượng tiêu thụ hoặc lượng phát thải do nhà cung cấp báo cáo tính trên mỗi đơn vị công việc hoàn thành thành công, được theo dõi song song cùng với chi phí tài chính và chất lượng đầu ra. Việc tối ưu hóa bằng cách chuyển sang mô hình AI nhỏ hơn hoặc rút ngắn thời gian lưu trữ dữ liệu bắt buộc phải trải qua quy trình kiểm thử hồi quy nghiêm ngặt về chất lượng, an ninh mạng và các nghĩa vụ lưu trữ hồ sơ theo quy định pháp luật. Nếu nhà cung cấp dịch vụ không cung cấp đầy đủ dữ liệu, cần ghi rõ trạng thái Chưa rõ (Unknown) và đưa vào danh sách yêu cầu hành động khi đàm phán mua sắm. Các chỉ số bền vững không được tính trùng như lợi ích tiền mặt trừ khi hóa đơn tiền điện hoặc chi phí vận hành thực tế giảm đi rõ rệt; các tác động chiến lược phi tài chính phải được trình bày trong một mục riêng biệt. Ban lãnh đạo cần nhìn thấy rõ sự đánh đổi đa chiều giữa độ trễ xử lý, chất lượng đầu ra, khả năng chống chịu sự cố, chi phí tài chính và mức độ tiêu hao tài nguyên, thay vì mặc định rằng phương án rẻ nhất luôn là phương án tốt nhất.
32. Kịch bản mua sắm và đàm phán hợp đồng (Procurement Scenario) kết nối trực tiếp các phép tính trong bảng tính với các điều khoản pháp lý của hợp đồng thương mại. Những giả định tài chính nhạy cảm nhất như đơn giá dịch vụ, mức cam kết sản lượng tối thiểu, cam kết chất lượng dịch vụ (SLA), quyền sử dụng dữ liệu để huấn luyện lại mô hình, cấp độ hỗ trợ kỹ thuật, chi phí rút lui chuyển đổi nhà cung cấp và điều khoản bảo vệ giá sẽ trở thành các trọng điểm đàm phán cốt lõi; bảng tính cho phép so sánh trực tiếp bức tranh tài chính trước và sau khi ký kết biên bản điều khoản nguyên tắc (term sheet). Khoản tín dụng bồi thường vi phạm dịch vụ (service credit) của nhà cung cấp không bao giờ bù đắp được toàn bộ thiệt hại kinh doanh thực tế mà doanh nghiệp phải gánh chịu và tuyệt đối không được cộng gộp vào bảng tính như một khoản lợi ích tài chính. Các điều khoản bồi thường thiệt hại và hợp đồng bảo hiểm của nhà cung cấp không thể thay thế cho các biện pháp kiểm soát an toàn nội bộ của doanh nghiệp. Cam kết sản lượng lớn dài hạn chỉ nên được ký kết khi khối lượng nhu cầu trong kịch bản tiêu cực nhất vẫn đảm bảo tính hợp lý; trong mọi trường hợp khác, sự linh hoạt chuyển đổi luôn có giá trị kinh tế lớn hơn. Chi phí cho các thông báo gia hạn hợp đồng, điều khoản đánh giá lại giá thị trường, quyền kiểm toán độc lập và thu thập bằng chứng, danh sách bên xử lý dữ liệu phụ, việc trích xuất và xóa sạch dữ liệu cùng các dịch vụ hỗ trợ chuyển giao đều phải được dự toán chi phí đầy đủ. Bộ phận mua sắm có trách nhiệm lưu trữ số hiệu phiên bản báo giá và các văn bản phê duyệt miễn trừ điều khoản. Bảng tính không tự đưa ra các quyết định pháp lý, nhưng chỉ rõ điều khoản hợp đồng nào có tác động quyết định đến dòng tiền mặt, mức độ rủi ro và điểm hòa vốn để đội ngũ pháp chế, chuyên gia an ninh mạng, khối kinh doanh và bộ phận tài chính cùng thống nhất thứ tự ưu tiên khi đàm phán hợp đồng.
33. Kiểm soát tuyên bố và công bố thông tin (Claim and Publication Control) phân tách rành mạch giữa các khoảng ước tính dùng cho việc ra quyết định nội bộ với những con số công bố ra ngoài phục vụ mục đích truyền thông tiếp thị. Bất kỳ một tuyên bố công khai nào về hiệu quả dự án cũng bắt buộc phải có mã định danh chỉ số, chu kỳ thời gian áp dụng, mốc đối chiếu hiện trạng, kịch bản đối chứng so sánh, công thức tính toán cụ thể, bản sao chụp dữ liệu nguồn, người duyệt có thẩm quyền, các điều kiện loại trừ, trạng thái hiệu lực và ngày hết hạn. Các con số dự báo trong tương lai hoặc chỉ số mục tiêu kỳ vọng tuyệt đối không được viết ở thì quá khứ như thể đã hoàn thành; năng lực làm việc được giải phóng không bao giờ được phép gọi chung là tiền tiết kiệm; và mức tăng trưởng doanh thu chung của toàn hệ thống không được phép gọi là doanh thu đã qua kiểm toán do AI tạo ra. Nếu chỉ có bằng chứng từ một phía nội bộ doanh nghiệp tự ghi nhận, nhãn công bố phải nêu rõ điều đó. Bất kỳ tỷ lệ phần trăm nào cũng bắt buộc phải đi kèm với mẫu số tuyệt đối; thời gian hoàn vốn phải nêu rõ phạm vi ranh giới và khung thời gian đánh giá cụ thể. Sổ đăng ký các tuyên bố phải liên kết chặt chẽ với số hiệu phiên bản bảng tính và biên bản phê duyệt chính thức. Khi các số liệu thực tế phát sinh đòi hỏi phải điều chỉnh lại báo cáo, người phụ trách nội dung bắt buộc phải đính chính hoặc thu hồi các tuyên bố cũ. Các dữ liệu bảo mật kinh doanh, thông tin nhà cung cấp, bảng lương nhân sự và dữ liệu cá nhân phải được tổng hợp ẩn danh và rà soát kỹ lưỡng trước khi công bố. Cơ chế quản trị chặt chẽ này ngăn chặn triệt để nguy cơ biến một bảng tính nội bộ chứa đầy những giả định chưa được kiểm chứng thành các tiêu đề khẳng định chắc nịch trên các phương tiện truyền thông.
34. Bộ tài liệu bàn giao và tái sử dụng (Handoff and Reuse Package) đảm bảo bảng tính tài chính tiếp tục phát huy giá trị và được duy trì vận hành lâu dài ngay cả khi đơn vị tư vấn rời đi hoặc người bảo trợ dự án ban đầu chuyển công tác. Gói tài liệu bàn giao bao gồm biểu mẫu bảng tính trắng, bản chụp dữ liệu đã điền đầy đủ của quyết định đầu tư, bản đặc tả kỹ thuật tính toán, từ điển dữ liệu chuẩn mực, sổ đăng ký giả định và bằng chứng kiểm chứng, sơ đồ kiến trúc kỹ thuật và cấu trúc phân chia công việc (WBS), các kịch bản kiểm thử mẫu, danh sách phân quyền truy cập và người chịu trách nhiệm, lịch khóa sổ dữ liệu tài chính định kỳ, quy tắc ánh xạ số liệu thực tế phát sinh, tài liệu hướng dẫn vận hành chi tiết, biên bản cuộc họp ra quyết định và lịch rà soát định kỳ. Người tiếp nhận bàn giao phải trực tiếp thực hiện quy trình rà soát từng bước và tự mình tái lập lại được toàn bộ kết quả đầu ra từ các dữ liệu nguồn ban đầu. Trách nhiệm sở hữu mô hình tài chính được chuyển giao chính thức cho bộ phận tài chính, đội ngũ sản phẩm hoặc nhóm quản trị tài chính đám mây (FinOps) theo đúng mô hình vận hành của doanh nghiệp; toàn bộ thông tin đăng nhập và các đường liên kết dữ liệu đều phải được kiểm tra xác thực. Thư viện biểu mẫu lưu giữ lại các yếu tố tác động đến chi phí có thể tái sử dụng và dữ liệu lịch sử về các sai lệch dự báo trước đây, nhưng tuyệt đối không sao chép máy móc đơn giá dịch vụ, tỷ lệ đón nhận của người dùng hay các con số lợi ích sang một trường hợp sử dụng mới. Các phiên bản cũ phải được chuyển sang chế độ chỉ đọc (read-only) và lưu trữ theo đúng quy định về thời hạn bảo quản hồ sơ. Thước đo thành công lớn nhất của bộ công cụ này là việc đội ngũ nội bộ có thể tự tin cập nhật số liệu, đặt câu hỏi phản biện các giả định và chủ động quyết định dừng lại một dự án kém hiệu quả mà không bị phụ thuộc vào người đã tạo ra bảng tính ban đầu.
35. Đánh giá hồi cứu chất lượng quyết định (Decision Quality Retrospective) khép lại vòng lặp học hỏi và hoàn thiện liên tục của doanh nghiệp. Sau mỗi cổng duyệt giai đoạn và khi đã thu thập đủ số liệu thực tế phát sinh, nhóm dự án cùng ngồi lại đối chiếu giữa câu hỏi quyết định ban đầu, các giả định nhạy cảm cốt lõi, sai lệch giữa dự báo và thực tế, các biến cố phát sinh ngoài dự kiến, những bằng chứng thực tế đã thu thập được và các hành động thực tế đã triển khai. Doanh nghiệp không đánh giá chất lượng của một quyết định chỉ dựa vào kết quả may rủi bề ngoài: một quyết định đầu tư đúng đắn và chuẩn mực vẫn có thể gặp phải những biến cố bất khả kháng, trong khi một quyết định lỏng lẻo thiếu kiểm soát đôi khi lại có được kết quả may mắn nhất thời. Buổi rà soát tập trung làm rõ: những thông tin nào đã có sẵn tại thời điểm phê duyệt, mức độ bất định nào đã được trình bày minh bạch, các quy tắc dừng khẩn cấp có được tuân thủ nghiêm túc hay không, và những động lực thúc đẩy nào đã vô tình làm sai lệch các con số ước tính ban đầu. Kết quả của buổi đánh giá được dùng để cập nhật thư viện khoảng giả định, hoàn thiện danh sách kiểm tra, điều chỉnh các ngưỡng rà soát rủi ro và nâng cao năng lực cho đội ngũ phụ trách. Toàn bộ các bài học kinh nghiệm đúc kết không được chứa dữ liệu cá nhân hay các bí mật kinh doanh không cần thiết. Nhờ cơ chế này, bảng tính tài chính tiến hóa từ một biểu mẫu tĩnh thành một hệ thống quản trị vốn đầu tư cho AI có trí nhớ tổ chức, giúp doanh nghiệp giảm thiểu việc lặp lại các thiên kiến lạc quan sai lầm và đẩy nhanh tốc độ ra quyết định mà không làm suy giảm mức độ kiểm soát rủi ro.
Bảng Đối Sánh: Mô hình Truyền Thống và Giải Pháp AI Doanh Nghiệp
| Tiêu Chí Đối Sánh | Mô hình Truyền Thống | Giải Pháp AI Doanh Nghiệp | Hiệu Quả Kinh Tế Thực Tế |
|---|---|---|---|
| Phạm vi chi phí | Chỉ tính chi phí token, phí gọi API hoặc phí bản quyền phần mềm trong năm đầu tiên | Cấu trúc phân chia công việc (WBS) toàn bộ vòng đời từ khảo sát đến khi chấm dứt hoặc thanh lý hệ thống | Con số dự toán ban đầu trông có vẻ cao hơn nhưng giúp loại bỏ các bất ngờ về chi phí ẩn và so sánh công bằng giữa các phương án |
| Lợi ích từ việc tiết kiệm nhân công | Lấy số giờ làm việc tiết kiệm được nhân với đơn giá lương rồi vội vàng coi là tiền mặt | Phân tách rõ: Tổng thời gian thô → Năng lực giải phóng → Kế hoạch hiện thực hóa → Dòng tiền mặt hoặc tăng sản lượng | Ngăn chặn việc tính trùng lợi ích và buộc phải có người phụ trách cam kết tái phân bổ nguồn lực |
| Mức độ bất định của dự án | Chỉ đưa ra một con số ước tính duy nhất cho tỷ lệ ROI hoặc thời gian hoàn vốn | Xây dựng kịch bản theo các yếu tố tác động, phân tích độ nhạy, điểm hòa vốn và cấp độ tin cậy của bằng chứng | Nhận diện rõ những phương án đầu tư mong manh và ưu tiên chạy thử nghiệm để thu thập bằng chứng |
| Đơn vị đo lường hiệu quả kinh tế | Chỉ theo dõi tổng chi tiêu hoặc chi phí trên mỗi token kỹ thuật | Theo dõi song song: Chỉ số tài nguyên kỹ thuật cùng tổng chi phí đầy đủ trên mỗi đơn vị kinh doanh hoàn thành thành công | Kết nối trực tiếp nỗ lực tối ưu hóa kỹ thuật của đội ngũ kỹ sư với kết quả kinh doanh và biên lợi nhuận của doanh nghiệp |
| Quản trị sau khi phê duyệt ngân sách | Bản dự báo tài chính bị bỏ quên và chỉ nằm im trong các slide trình chiếu | Theo dõi chi phí thực tế, phân tích chênh lệch, cập nhật sổ cái lợi ích và đối soát hiệu chỉnh tại từng cổng duyệt giai đoạn | Quyết định mở rộng quy mô hoặc dừng dự án dựa trên dữ liệu thực tế và nâng cao năng lực ước tính của tổ chức |
Lộ trình triển khai & Khuyến nghị hành động
Bước 0 — Tạo bản sao biểu mẫu theo từng trường hợp sử dụng, xác lập số hiệu phiên bản, đơn vị tiền tệ, ngày định giá và chỉ định rõ người bảo trợ dự án, người phụ trách quy trình, người phụ trách tài chính, người phụ trách kỹ thuật, người phụ trách rủi ro cùng người rà soát độc lập. Viết rõ câu hỏi quyết định trọng tâm và các phương án lựa chọn; nếu hiện tại chỉ có một phương án đề xuất, bắt buộc phải bổ sung phương án giữ nguyên hiện trạng, phương án duy trì mức tối thiểu và giải pháp cải tiến không dùng AI trước khi bắt đầu tính toán.
Bước 1 — Đo lường mốc đối chiếu hiện trạng của quy trình làm việc hiện tại bằng dữ liệu từ hệ thống hoặc qua phương pháp lấy mẫu quan sát và nghiên cứu bấm giờ làm việc: sản lượng đủ điều kiện, thời gian xử lý, thời gian chờ đợi, khối lượng công việc phải làm lại, định biên nhân sự, chi phí trên mỗi đơn vị, chất lượng đầu ra, mức độ hài lòng của khách hàng, tính mùa vụ và các hạn chế hiện hữu. Khóa chặt mẫu số quy chiếu và chu kỳ thời gian đánh giá; lưu trữ bản trích xuất dữ liệu hoặc đường liên kết bằng chứng xác thực.
Bước 2 — Thiết lập Đường cơ sở kỹ thuật (Technical Baseline) cho từng phương án lựa chọn: luồng quy trình xử lý, các lượt gọi mô hình và công cụ ngoài, khối lượng công việc dự kiến, độ dài ngữ cảnh, cơ chế truy xuất dữ liệu, phương thức tích hợp hệ thống, mức độ can thiệp kiểm duyệt của con người, cam kết chất lượng dịch vụ (SLO), các môi trường triển khai, biện pháp kiểm soát an toàn và vòng đời hệ thống. Liên kết chặt chẽ số hiệu phiên bản kiến trúc với số hiệu phiên bản dự toán; bất kỳ thay đổi kỹ thuật trọng yếu nào cũng phải mở lại quy trình rà soát chi phí.
Bước 3 — Điền thông tin vào Sổ đăng ký giả định (Assumption Register) với đầy đủ ba kịch bản tiêu cực, cơ sở và tích cực, đơn vị tính, nguồn trích dẫn, người chịu trách nhiệm, mức độ tin cậy và phương pháp kiểm tra tính hợp lệ. Tuyệt đối không tự ý nhập các mức giá biến động từ các bài viết tham khảo; bắt buộc phải lấy báo giá chính thức hoặc bảng đơn giá dịch vụ hiện hành, bóc tách rõ đơn vị tiền tệ, thuế, chiết khấu cam kết và ngày có hiệu lực. Những thông tin chưa rõ (Unknown) tuyệt đối không được tự động chuyển thành số 0.
Bước 4 — Xây dựng Cấu trúc phân chia công việc và chi phí (TCO/WBS): phân loại thành chi phí một lần, chi phí định kỳ, chi phí biến đổi, chi phí nhảy bậc, chi phí dự phòng rủi ro và chi phí thanh lý; bóc tách giữa chi phí trực tiếp và chi phí phân bổ dùng chung; phân định chi phí cố định và biến đổi; xác định rõ thời điểm phát sinh dòng tiền. Tổ chức rà soát chéo giữa các bộ phận để phát hiện các chi phí chuẩn hóa dữ liệu, tích hợp hệ thống, nhân sự kiểm duyệt, biện pháp kiểm soát và bảo trì định kỳ có nguy cơ bị bỏ sót; bộ phận tài chính xác nhận nguyên tắc hạch toán chi phí vốn (capex) hay chi phí vận hành (opex).
Bước 5 — Thiết lập Sổ cái theo dõi lợi ích (Benefit Ledger): bóc tách rõ tiền mặt tiết kiệm được, năng lực làm việc được giải phóng, biên lợi nhuận đóng góp gia tăng, nâng cao chất lượng và giảm thiểu rủi ro cùng các quyền chọn chiến lược; kèm theo công thức tính toán, mốc đối chiếu ban đầu, người chịu trách nhiệm, lộ trình tăng trưởng, mức độ tin cậy và kế hoạch thu thập bằng chứng. Tiến hành rà soát kỹ lưỡng để tránh tính trùng lợi ích giữa thời gian tiết kiệm, chi phí tránh tuyển dụng, tăng sản lượng đầu ra và doanh thu tăng thêm.
Bước 6 — Lập bảng kế hoạch dòng tiền theo từng tháng hoặc từng quý, áp dụng đúng các quy ước về chiết khấu dòng tiền và tỷ lệ lạm phát đã được bộ phận tài chính phê duyệt; tính toán tổng chi phí sở hữu (TCO), dòng tiền thuần, giá trị hiện tại thuần (NPV), thời gian hoàn vốn và tỷ suất ROI với ranh giới phạm vi được xác định rõ ràng. Kiểm tra đảm bảo các khoản lợi ích không xuất hiện trước ngày hệ thống chính thức vận hành hoặc trước khi người dùng thực sự đón nhận, kiểm tra mức cam kết chi tiêu tối thiểu trong hợp đồng và đảm bảo doanh nghiệp có đủ ngân sách dự phòng cho thời điểm đỉnh thâm hụt dòng tiền.
Bước 7 — Chạy phân tích ba kịch bản tiêu cực, cơ sở và tích cực dựa trên các biến số tác động cốt lõi, lập biểu đồ độ nhạy lốc xoáy (tornado chart) và xác định điểm hòa vốn cho các biến số nhạy cảm nhất; kiểm tra mối tương quan hợp lý giữa các biến. Xác định rõ những yếu tố chưa chắc chắn nào đáng để bỏ ngân sách chạy khảo sát hoặc thử nghiệm nhỏ để thu thập thêm thông tin, những yếu tố nào cần đàm phán mức trần chi phí trong hợp đồng; đồng thời ghi rõ các ngưỡng kích hoạt việc dừng lại hoặc thiết kế lại dự án.
Bước 8 — Chốt các chỉ số hiệu quả kinh tế trên mỗi đơn vị (Unit Economics): xác định rõ chỉ số tài nguyên kỹ thuật và chỉ số đơn vị kinh doanh hoàn thành thành công, nguyên tắc phân bổ chi phí dùng chung, các cổng kiểm soát chất lượng đầu ra, cùng hai góc nhìn chi phí biên và tổng chi phí đầy đủ. Thiết lập sẵn quy tắc gắn nhãn tài nguyên, hệ thống đo đạc kỹ thuật và phương pháp ánh xạ hóa đơn nhà cung cấp ngay từ trước khi chạy thử nghiệm để có thể đối soát số liệu thực tế phát sinh sau này.
Bước 9 — Phê duyệt kế hoạch cấp vốn theo từng cổng kiểm soát giai đoạn (stage gate) với hạn mức chi tiêu tối đa, tiêu chí đầu vào, tiêu chí nghiệm thu đầu ra, bằng chứng bắt buộc, các rào chắn kiểm soát rủi ro và người chịu trách nhiệm cụ thể. Chỉ phê duyệt giải ngân khoản vốn nhỏ nhất vừa đủ để trả lời những yếu tố bất định quan trọng nhất của giai đoạn đó; tuyệt đối không cam kết ngân sách mở rộng quy mô ngay từ khi mới chỉ có một mô hình thử nghiệm ban đầu.
Bước 10 — Sau khi hệ thống chính thức vận hành, thực hiện khóa sổ số liệu thực tế định kỳ, phân tích nguyên nhân chênh lệch so với dự toán, cập nhật dự báo chi phí để hoàn thành và tổ chức rà soát tiến độ hiện thực hóa lợi ích. Lưu trữ nguyên vẹn bản dự toán gốc ban đầu cùng lịch sử các thay đổi đã được phê duyệt; mọi tuyên bố công bố ra bên ngoài chỉ được phép sử dụng các kết quả đã được đối soát chính thức kèm theo chu kỳ thời gian, mẫu số quy chiếu và các điều kiện loại trừ minh bạch.
Bước 11 — Ra quyết định mở rộng quy mô, thiết kế lại quy trình, tạm hoãn hoặc dừng hẳn dự án. Trong trường hợp quyết định dừng lại, cần tính toán chi phí rút lui, trích xuất dữ liệu, xác minh việc xóa sạch dữ liệu, thời hạn lưu trữ hồ sơ và tổng kết các bài học kinh nghiệm cụ thể. Cập nhật thư viện dữ liệu ước tính của tổ chức bằng các sai số dự báo thực tế, chi phí đơn vị thực tế và các sự cố rủi ro đã phát sinh để các dự án đầu tư tiếp theo giảm bớt thiên kiến lạc quan sai lầm.
Khung Đo Lường Hiệu Quả & Thước Đo ROI
| Chỉ số đo lường | Mục tiêu kỳ vọng | Cơ sở đánh giá |
|---|---|---|
| Tổng chi phí sở hữu toàn bộ vòng đời (Lifecycle TCO) | 100% các dòng chi phí đều phải có giai đoạn phát sinh, người phụ trách, thời điểm dòng tiền và bằng chứng kiểm chứng hoặc mức độ tin cậy | Bao gồm đầy đủ chi phí trực tiếp và chi phí phân bổ dùng chung, chi phí một lần, chi phí định kỳ, chi phí biến đổi, chi phí dự phòng rủi ro và chi phí thanh lý hệ thống; tuy nhiên điều này không đồng nghĩa với việc mọi khoản chi phí đều đã hoàn toàn chắc chắn. |
| Tổng chi phí đơn vị đầy đủ (Fully loaded unit cost) | Được tính toán dựa trên số đơn vị kinh doanh hoàn thành thành công và đáp ứng đầy đủ các cổng kiểm soát chất lượng | Theo dõi riêng biệt chỉ số hiệu quả tài nguyên kỹ thuật; công bố minh bạch sản lượng thực tế, phương pháp phân bổ chi phí dùng chung và chi phí biên để ngăn chặn việc làm đẹp số liệu bằng cách thao túng mẫu số. |
| Lợi ích tiền mặt thực tế (Cashable benefit) | Phải được bộ phận tài chính và người phụ trách lợi ích cùng ký xác nhận đối soát theo từng kỳ | Tuyệt đối không cộng gộp năng lực lao động được giải phóng hoặc số nhân sự tương đương (FTE) như tiền mặt nếu ngân sách chi tiêu, định biên nhân sự, tiền làm thêm giờ hoặc chi phí thuê nhà thầu ngoài chưa thực sự thay đổi. |
| Giá trị hiện tại thuần (NPV) và thời gian hoàn vốn (Payback) | Được tính toán theo đúng quy ước tài chính của doanh nghiệp cho cả ba kịch bản tiêu cực, cơ sở và tích cực | Hiển thị rõ đỉnh thâm hụt dòng tiền, lộ trình tăng tốc, khung thời gian đánh giá, tỷ lệ chiết khấu dòng tiền cùng tỷ lệ lạm phát, và không bao giờ dùng các chỉ số tài chính cơ học để thay thế cho sự đánh giá thấu đáo về rủi ro. |
| Điểm hòa vốn (Break-even) | Xác định rõ ràng các ngưỡng tối thiểu về tỷ lệ đón nhận, chất lượng đầu ra, sản lượng công việc, tỷ lệ kiểm duyệt thủ công hoặc biên lợi nhuận | So sánh các con số dự báo với các ngưỡng hòa vốn tới hạn; nếu khoảng cách an toàn quá hẹp, doanh nghiệp phải ưu tiên chạy thử nghiệm nhỏ, đàm phán mức trần chi phí hoặc kiên quyết không mở rộng quy mô. |
| Độ chính xác của dự báo tài chính (Forecast accuracy) | Mọi khoản chênh lệch số liệu đều phải có nguyên nhân rõ ràng và bản dự báo phải được cập nhật liên tục bằng chi phí thực tế | Phân tích bóc tách chênh lệch theo sản lượng, đơn giá, cơ cấu dịch vụ, phạm vi công việc, tiến độ triển khai, tỷ lệ đón nhận và chất lượng sản phẩm; đồng thời lưu trữ nguyên vẹn mốc đối chiếu ban đầu để nhận diện thiên kiến ước tính. |
| Hiện thực hóa lợi ích (Benefit realization) | Mọi khoản mục lợi ích đều phải có người chịu trách nhiệm, bằng chứng đối soát, trạng thái thực hiện và lịch rà soát định kỳ | Phân loại rõ các khoản lợi ích đã thực sự đạt được, bị chậm trễ, bị dịch chuyển bộ phận, bị mất hiệu lực hoặc bị tính trùng; tuyệt đối không để hồ sơ đề xuất dự án bị bỏ quên sau khi đã được phê duyệt ngân sách. |
| Quản trị rủi ro và các rào chắn kiểm soát (Risk/guardrail) | Các biện pháp kiểm soát trọng yếu phải được cấp ngân sách đầy đủ; các rủi ro còn lại phải được cấp có thẩm quyền phê duyệt chấp thuận | Một dự án có chỉ số tài chính dương tuyệt đối không được phép vượt quyền để bỏ qua các quy định về quyền riêng tư, an ninh mạng, độ an toàn, tuân thủ pháp luật hoặc các ngưỡng tiêu chuẩn chất lượng bắt buộc. |
Tuân thủ Nghị định 13/2023/NĐ-CP & Tiêu chuẩn Bảo mật NIST SP 1270
Biểu mẫu này đóng vai trò là công cụ hỗ trợ ra quyết định, không cấu thành ý kiến tư vấn kế toán, thuế, pháp lý, đầu tư tài chính hay báo cáo thẩm định giá chính thức. Bộ phận tài chính của doanh nghiệp có trách nhiệm lựa chọn quy ước kế toán, phương pháp phân tích dòng tiền, tỷ lệ lạm phát, tỷ lệ chiết khấu, phương pháp trích khấu hao, nghĩa vụ thuế và ngưỡng tỷ suất sinh lời tối thiểu phù hợp với điều kiện thực tế của doanh nghiệp và quy định pháp luật hiện hành. Tài liệu Hướng dẫn Xanh của Bộ Tài chính Vương quốc Anh (HM Treasury Green Book) được sử dụng làm chuẩn mực tham chiếu về phương pháp thẩm định đầu tư công, chứ không phải là tỷ lệ bắt buộc áp dụng đối với các doanh nghiệp vừa và nhỏ tại Việt Nam. Toàn bộ kết quả đầu ra đều phụ thuộc vào tính chuẩn xác của các giả định; tuyệt đối không ghi nhãn 'đã được kiểm toán' nếu người rà soát không có thẩm quyền hoặc thiếu bằng chứng xác thực. Các quyết định đầu tư trọng yếu đòi hỏi phải có sự phê duyệt của cấp có thẩm quyền và báo cáo đánh giá độc lập phù hợp.
Bảo đảm tính toàn vẹn của mô hình tài chính: tách biệt hoàn toàn giữa vùng nhập liệu đầu vào, vùng công thức tính toán và vùng kết quả đầu ra; kiểm tra tính hợp lệ của đơn vị đo lường, đơn vị tiền tệ và định dạng ngày tháng; khóa bảo vệ các công thức cốt lõi; thiết lập các dòng kiểm tra tổng cân bằng; đặt tên vùng dữ liệu (named ranges); ghi nhật ký thay đổi phiên bản; tổ chức rà soát chéo giữa các bộ phận và xây dựng các bộ kiểm thử mẫu. Nghiêm cấm hoặc phải cô lập trong môi trường an toàn (sandbox) đối với mọi liên kết dữ liệu ngoài, đoạn mã macro tự động hoặc bộ kết nối không rõ nguồn gốc. Các ô để trống hoặc chưa rõ thông tin (Unknown) tuyệt đối không được tự động chuyển thành số 0. Bản chụp dữ liệu tại thời điểm ra quyết định phải lưu trữ đầy đủ các giả định, nguồn dữ liệu cùng mã băm toàn vẹn (hash) hoặc số hiệu phiên bản; quyền chỉnh sửa phải được giới hạn nghiêm ngặt kèm nhật ký phê duyệt. Nếu tệp bảng tính bị lỗi hoặc công thức tính toán bị thay đổi, mọi hoạt động phê duyệt hoặc công bố thông tin phải tạm dừng cho đến khi vượt qua bài kiểm thử hồi quy.
Bảo đảm tính toàn vẹn của bằng chứng: đơn giá, báo giá, hóa đơn thanh toán, nghiên cứu bấm giờ làm việc, dữ liệu đo đạc kỹ thuật, báo cáo đánh giá chất lượng và kết quả kinh doanh đều phải ghi rõ nguồn dữ liệu, chu kỳ thời gian, quy mô đối tượng khảo sát, người phụ trách, tính cập nhật của dữ liệu và quyền truy cập. Các báo cáo đối chuẩn của nhà cung cấp phần mềm không thể thay thế cho mốc đối chiếu hiện trạng nội bộ của doanh nghiệp; các con số mục tiêu kỳ vọng tuyệt đối không được phép chuyển thành số liệu thực tế. Ảnh chụp màn hình có giá trị chứng minh yếu hơn nhiều so với các bản trích xuất dữ liệu hoặc câu lệnh truy vấn có khả năng tái lập và kiểm chứng độc lập. Các dữ liệu nhạy cảm về bí mật thương mại, bảng lương nhân sự, thông tin khách hàng và an ninh hệ thống phải được tối thiểu hóa, phân quyền truy cập chặt chẽ, che mờ thông tin định danh và lưu trữ đúng theo chính sách bảo mật nội bộ. Các tài liệu công bố công khai ra bên ngoài phải được tổng hợp ở mức độ khái quát và trải qua quy trình rà soát tuyên bố độc lập.
Luật 91/2025/QH15 có hiệu lực từ ngày 01/01/2026 theo đúng văn bản quy phạm pháp luật được trích dẫn; người phụ trách pháp lý và bảo vệ dữ liệu phải tự kiểm tra các nghĩa vụ tuân thủ cụ thể và các văn bản hướng dẫn hiện hành cho từng hoạt động xử lý dữ liệu. Chi phí cho các biện pháp bảo vệ quyền riêng tư tuyệt đối không được coi là khoản tùy chọn có thể cắt giảm nhằm làm đẹp chỉ số ROI: danh mục dữ liệu, mục đích xử lý, thông báo cho chủ thể dữ liệu, thực hiện quyền của chủ thể dữ liệu, quản lý bên thứ ba và chuyển dữ liệu ra nước ngoài, thời hạn lưu giữ, an ninh bảo mật và quy trình ứng phó sự cố đều phải được dự toán đầy đủ theo phạm vi thực tế. Bảng tính không bao giờ chứa dữ liệu cá nhân chi tiết ở cấp độ từng dòng nếu không thực sự cần thiết; các nghiên cứu bấm giờ lao động và dữ liệu nhân sự phải được thực hiện minh bạch, không được biến tướng thành hành vi giám sát nhân viên nằm ngoài mục đích công việc đã thông báo.
Khung Quản trị Rủi ro AI của Viện Tiêu chuẩn và Công nghệ Quốc gia Hoa Kỳ (NIST AI RMF) là một khung hướng dẫn tự nguyện giúp doanh nghiệp quản trị rủi ro AI xuyên suốt toàn bộ vòng đời; việc đối chiếu các tiêu chí trong biểu mẫu này không cấu thành một chứng nhận chính thức hay sự bảo đảm tuyệt đối về độ tin cậy của hệ thống. Các biện pháp kiểm soát về quản trị rủi ro, an ninh mạng, độ an toàn, tính công bằng và pháp lý phải được xác lập thông qua các đánh giá chuyên môn sâu. Các nghĩa vụ tuân thủ trọng yếu và các rào chắn kiểm soát an toàn có thể đóng vai trò là những điều kiện ràng buộc bắt buộc không thể đem ra đánh đổi lấy chỉ số NPV dương. Mọi rủi ro còn lại đều phải có cấp có thẩm quyền phê duyệt chấp thuận, có thời hạn hiệu lực và cơ chế giám sát liên tục. Bất kỳ sự thay đổi trọng yếu nào về trường hợp sử dụng, mô hình AI, nguồn dữ liệu hoặc phạm vi triển khai đều bắt buộc phải mở lại quy trình đánh giá rủi ro và lập lại dự toán chi phí.
Quản trị lợi ích nhằm ngăn chặn việc tính trùng và loại bỏ các động lực tiêu cực làm sai lệch hành vi. Cần phân tách rõ ràng năm nhóm: dòng tiền mặt tiết kiệm được, năng lực làm việc được giải phóng, biên lợi nhuận doanh thu gia tăng, nâng cao chất lượng và giảm thiểu rủi ro cùng các quyền chọn chiến lược; người chịu trách nhiệm về lợi ích phải độc lập với người xây dựng mô hình tài chính khi phù hợp. Tuyệt đối không khen thưởng nhân viên dựa trên các chỉ số đơn lẻ như tỷ lệ đón nhận hay mức độ tự động hóa; mà phải gắn liền với các rào chắn kiểm soát về chất lượng sản phẩm đầu ra, tỷ lệ khiếu nại của khách hàng, phòng ngừa tổn hại đến người lao động và khách hàng, bảo mật an ninh mạng và độ tin cậy hệ thống. Kế hoạch điều phối năng lực nhân sự phải tôn trọng thực tế phát triển của lực lượng lao động và văn hóa quản lý thay đổi, không bao giờ tự động suy diễn việc cắt giảm nhân sự từ số giờ làm việc lý thuyết trên giấy. Doanh thu tăng thêm bắt buộc phải có biên bản đối soát tài chính nội bộ đi kèm các điều kiện loại trừ minh bạch.
Quản trị nhà cung cấp và điều khoản thương mại: so sánh các phương án trên cùng một bộ yêu cầu tính năng, biện pháp kiểm soát, cam kết chất lượng dịch vụ (SLA) và kế hoạch chuyển đổi rút lui; tính toán đầy đủ các phiên bản phần mềm, mức cam kết chi tiêu tối thiểu, đơn giá vượt định mức, mức tăng giá khi gia hạn hợp đồng, phí truyền dữ liệu ra ngoài, gói hỗ trợ kỹ thuật cao cấp, danh sách bên xử lý dữ liệu phụ và chi phí chuyển đổi dữ liệu. Báo giá của nhà cung cấp phải ghi rõ ngày hết hạn, đơn vị tiền tệ và các loại thuế áp dụng. Tránh rơi vào bẫy phụ thuộc nhà cung cấp (vendor lock-in) chỉ vì tiếc chi phí tích hợp đã bỏ ra trong khi chưa từng chạy thử nghiệm quy trình trích xuất dữ liệu và kế hoạch rút lui. Toàn bộ tài khoản quản trị và dữ liệu đo đạc kỹ thuật trọng yếu phải thuộc quyền sở hữu của doanh nghiệp; các xung đột lợi ích của nhà cung cấp hoặc đơn vị triển khai phải được công bố minh bạch. Bộ công cụ của ATECH tuyệt đối không ngầm ưu tiên cho các sản phẩm hay dịch vụ của ATECH nếu không có bằng chứng khách quan hỗ trợ.
Chi phí và rủi ro vận hành bao gồm mức độ sẵn sàng của hệ thống, độ trễ xử lý, sự suy giảm chất lượng mô hình AI theo thời gian (drift), độ tươi mới của dữ liệu, sự thay đổi của các phiên bản mô hình hoặc API, giới hạn tần suất gọi (rate limit), nghẽn hàng đợi, sao lưu và khôi phục dữ liệu, xử lý sự cố, quy trình can thiệp thủ công dự phòng của con người và nhân sự trực kỹ thuật ngoài giờ. Bản dự toán chi phí phải kết nối trực tiếp các cam kết chất lượng dịch vụ (SLO) và biện pháp kiểm soát với thiết kế kiến trúc kỹ thuật và ngân sách tương ứng. Cơ chế dừng khẩn cấp (kill switch) phải có người chịu trách nhiệm rõ ràng; quy trình dự phòng thủ công không bao giờ được phép che giấu các chi phí phát sinh thực tế. Các sự cố kỹ thuật phát sinh trong thực tế phải được dùng để cập nhật lại tổng chi phí sở hữu (TCO) và hồ sơ rủi ro. Việc tối ưu hóa kỹ thuật như chuyển sang mô hình AI nhỏ hơn, áp dụng bộ nhớ đệm hay xử lý theo lô bắt buộc phải trải qua kiểm thử hồi quy nghiêm ngặt về chất lượng và bảo mật; việc giảm được hóa đơn chi phí nhưng lại làm gia tăng các lỗi gây hại nghiêm trọng không bao giờ là một phương pháp quản trị tài chính FinOps chuẩn mực.
Quản trị kịch bản: các khoảng giá trị biến thiên phải có nguồn trích dẫn dữ liệu và người phụ trách xác nhận, các mối tương quan giữa các biến số phải đảm bảo tính hợp lý, kịch bản tiêu cực không được phép cố tình làm nhẹ đi và kịch bản tích cực tuyệt đối không được vượt quá giới hạn công suất phục vụ thực tế của hệ thống và nhân sự. Phân tích độ nhạy không đồng nghĩa với phân tích xác suất; mô phỏng Monte Carlo chỉ nên áp dụng khi các phân bổ xác suất có căn cứ thực tế vững chắc và được giải thích cặn kẽ cho ban lãnh đạo. Việc hiệu chỉnh thiên kiến lạc quan phải dựa trên dữ liệu lịch sử về sai lệch dự báo của tổ chức khi có sẵn; các tỷ lệ tăng trưởng giả định chung chung bắt buộc phải được gắn nhãn cảnh báo rõ ràng. Biên bản cuộc họp ra quyết định phải ghi nhận trung thực mọi yếu tố bất định và các ý kiến phản biện trái chiều. Nếu một phương án đầu tư bị đảo chiều kết quả tài chính chỉ vì một thay đổi nhỏ của một biến số, doanh nghiệp bắt buộc phải chia nhỏ khoản vốn giải ngân theo từng cổng kiểm soát hoặc tạm hoãn dự án, chứ tuyệt đối không được rút gọn đồ thị để che giấu sự bất ổn.
Kiểm soát vận hành liên tục: định kỳ hàng tháng rà soát chi phí thực tế, chi phí trên mỗi đơn vị và chất lượng đầu ra; định kỳ hàng quý rà soát tiến độ hiện thực hóa lợi ích, bản dự báo tài chính, hồ sơ rủi ro và các cổng kiểm soát giai đoạn; thực hiện tái thiết lập mốc đối chiếu hiện trạng hàng năm hoặc khi có thay đổi trọng yếu. Sổ cái chi phí thực tế phân tách rạch ròi giữa bản dự toán gốc ban đầu, các thay đổi đã được phê duyệt và bản dự báo cập nhật hiện hành. Các tuyên bố công bố đã hết thời hạn hiệu lực bắt buộc phải được đính chính hoặc thu hồi chính thức. Khi quyết định dừng dự án, các công việc gồm trích xuất dữ liệu, kiểm tra thời hạn lưu trữ và xác minh việc xóa sạch dữ liệu, thu hồi toàn bộ token và thông tin đăng nhập, thanh lý hợp đồng và tài sản, cùng với việc tổng kết các bài học kinh nghiệm đều phải có người phụ trách cụ thể. Mục tiêu tối thượng của toàn bộ hệ thống là tối đa hóa giá trị kinh doanh trong tầm kiểm soát an toàn, chứ không phải là cắt giảm chi phí đến mức cực đoan hay cố gắng thổi phồng các con số ROI đẹp đẽ trên giấy tờ.
Tài liệu & Nguồn tham chiếu chính thống:
Cam kết Chuẩn mực Biên tập ATECH
Bài viết được nghiên cứu và kiểm định độc lập bởi Đội ngũ Kiến trúc sư AI ATECH. Chúng tôi cam kết 100% nội dung dựa trên số liệu thực tế, chuẩn công nghệ đã chứng minh và tài liệu công bố chính thống.